

В лизинге автомобиль формально принадлежит лизинговой компании, а не тому, кто ездит на нём каждый день. Из этого факта следует почти всё остальное: почему первый платёж бывает заметным, почему договор нельзя расторгнуть по желанию и почему продажа машины упирается в согласование с компанией. Ниже разберём механику без лишних терминов.
Короткий ответ
Лизинг автомобиля для физического лица — это долгосрочная аренда с правом выкупа: лизинговая компания покупает машину и передаёт её клиенту во временное владение и пользование на срок от 1 до 5 лет. Продать такой автомобиль самостоятельно обычно нельзя, пока лизингодатель остаётся собственником. Выйти из сделки можно через досрочное погашение, перевод договора или выкуп, но точные условия задаёт именно договор.
- Первоначальный взнос для физлиц может составлять от 0 до 49% стоимости машины, в среднем 15–40%.
- Размер остаточного платежа (выкупной стоимости) определяет договор, а его расчёт нужно запросить у лизингодателя письменно.
- До подписания уточните, предусмотрено ли досрочное выкупное погашение и какие штрафы действуют при расторжении.
- Продажа машины без согласия лизингодателя почти всегда приводит к спорам, поэтому сначала обсудите вариант с компанией.
Многие выбирают лизинг, чтобы не отдавать сразу всю сумму за машину. Схема рабочая, но у неё есть правила, которые стоит знать заранее: они касаются платежей, страховки и того, кто отвечает за автомобиль в течение договора.
Кто участвует в сделке и как идут деньги
В типовой схеме участвуют три стороны. Лизингодатель, то есть компания, покупает автомобиль у продавца, обычно дилера, и передаёт его клиенту. Клиент, или лизингополучатель, выбирает машину, вносит аванс и платит ежемесячные платежи. Продавец получает деньги от лизингодателя и дальше с вами напрямую не рассчитывается. Порядок описан в Федеральном законе от 29.10.1998 № 164-ФЗ «О финансовой аренде (лизинге)»: имущество приобретается у продавца по выбору клиента и передаётся ему во временное пользование за плату.

Лизинговая компания остаётся собственником машины, пока вы не выполните договор и не выкупите её, поэтому распоряжаться автомобилем в полном объёме клиент обычно не может.
На практике лизингодатель почти всегда требует застраховать машину, чаще всего по КАСКО, и указывает себя выгодоприобретателем. Это логично: пока автомобиль числится за компанией, страховой случай касается её имущества. Полис обычно нужно продлевать вместе с договором, а пропуск продления может стать поводом для штрафа или расторжения.
Чтобы понять, из чего складывается платёж, посмотрите на условный пример, он не отражает типичный результат. Стоимость машины, размер аванса и остаток при сроке в несколько лет месяцев без учёта процентов и комиссий даёт около 44 444 ₽ в месяц. Реальный платёж будет выше, потому что в него входят ставка, страховка и расходы компании, а итоговую сумму покажет график в договоре.
Жизненный цикл сделки обычно выглядит так:
- Вы выбираете автомобиль у продавца и согласуете условия с лизинговой компанией.
- Вносите аванс, после чего лизингодатель оплачивает машину продавцу.
- Ежемесячно платите по графику в течение всего срока договора.
- В конце либо выкупаете машину, заплатив остаточный платеж, либо возвращаете её компании.
Как выйти из лизинга, если машина уже не нужна
Продажа напрямую невозможна, пока лизингодатель собственник; выйти из сделки можно через досрочный выкуп или переуступку договора с согласия компании. Пока лизинговая компания числится собственником, сделка требует либо досрочного выкупа, либо согласия компании на передачу договора другому человеку. Ниже разобраны три основных варианта и цифры, по которым их удобно сравнивать.
Первый вариант связан с досрочным выкупом. Клиент погашает оставшиеся платежи по графику и вносит остаточный платеж, после чего право собственности переходит к нему. Итоговая сумма складывается из остатка задолженности и этого платежа. Допустим, машина стоит 1 500 000 ₽, а остаточный платеж составляет долю от её цены. Тогда выкуп обойдётся заметной суммой сверх оставшихся взносов (иллюстративный пример, не типичный результат). Точные проценты и порядок расчёта закреплены в договоре, а не в рекламе, поэтому именно приложение с графиком стоит сверить до первого визита к продавцу.
Второй вариант — переуступка договора, то есть перевод обязательств на другого человека. Новый клиент занимает место прежнего, продолжает платить по графику и проходит проверку у лизингодателя. Без письменного согласия компании такой перевод не состоится. Возьмём условный пример: до конца договора осталось несколько месяцев по фиксированной сумме в месяц. Тогда новый владелец примет обязательства на сумму 000 ₽ (18 × 40 000 ₽, иллюстративный пример, не типичный результат). Размер комиссии за перевод в типовых договорах не фиксируется одной цифрой, поэтому её надо искать в тарифах или приложениях к договору.
Перед продажей важнее не объявление на площадке, а сумма, которую вы должны лизингодателю на день сделки: именно она определяет, сколько денег останется на руках.
Третий вариант актуален для операционного лизинга без выкупа. Тогда машину возвращают компании, а важную роль играет пробег. Часто в таких договорах задан лимит 20–30 тысяч километров в год, а за каждый километр сверх лимита взимается штраф 5–15 Представим, что за три года при лимите пробега в год разрешён определённый километраж, а фактический пробег оказался выше. Перерасход при штрафе 10 ₽ за километр даёт 150 000 ₽ (иллюстративный пример, не типичный результат). Поэтому перед возвратом полезно зафиксировать показания одометра и сверить их с условиями договора.
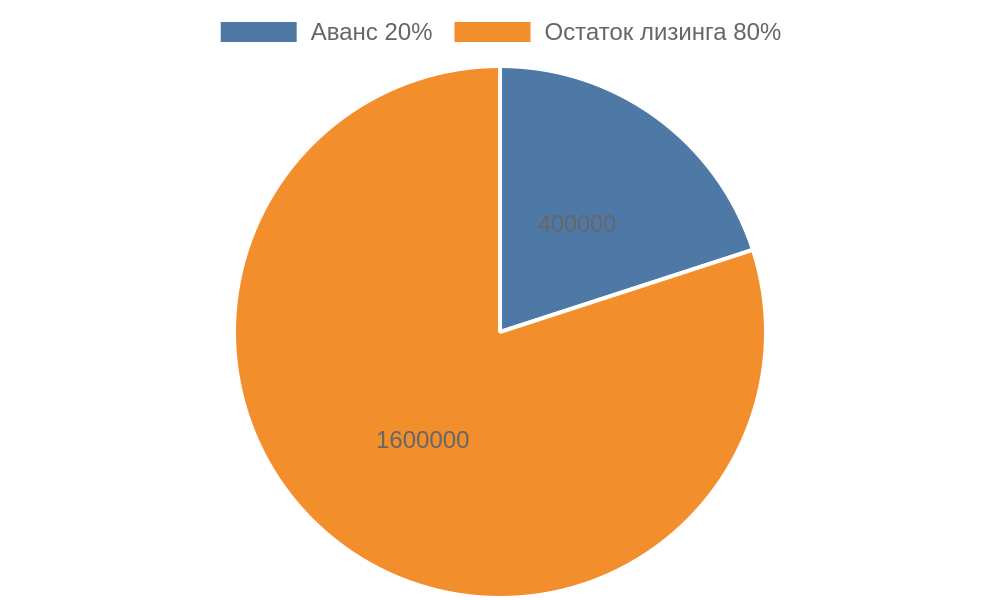
Наглядно соотношение аванса и остатка видно на условном примере из предыдущего раздела. Пока договор действует, большая часть стоимости машины остаётся за лизинговой компанией, и это объясняет, почему продавать её самостоятельно нельзя.
| Способ выхода | Что нужно сделать | Денежный ориентир | Срок договора |
|---|---|---|---|
| Досрочный выкуп | Погасить остаток и внести остаточный платеж | 225 000 ₽ при цене 1 500 000 ₽ и платеже 15% (пример) | от 1 до 5 лет |
| Переуступка договора | Получить согласие компании и подписать перевод | 720 000 ₽ обязательств при 18 месяцах по 40 000 ₽ (пример) | от 1 до 5 лет |
| Возврат машины при операционном лизинге | Вернуть автомобиль и подтвердить пробег | 150 000 ₽ при перерасходе 15 000 км (пример) | обычно 3 года (пример) |
Перед тем как выставлять машину на продажу, проверьте несколько параметров, которые помогут избежать споров:
- Актуальный остаток задолженности и сумму остаточного платежа, запрошенные письменно у лизингодателя.
- Фактический пробег по одометру и разрешённый лимит из договора, если он предусмотрен.
- Оставшийся срок договора, который обычно укладывается в диапазон от 1 до 5 лет.
- Место хранения ПТС, которое в большинстве случаев остаётся у лизингодателя до полного выкупа.
Доверенность или расписка не заменяют передачи права собственности. Покупатель, который соглашается на схему без участия лизинговой компании, рискует остаться без автомобиля. Условия программ и договоров меняются, поэтому перед любым решением сверьтесь с текстом договора или с лизинговой компанией.
Что заложено в ежемесячный платёж и почему он выше расчётного
Ежемесячный платёж по лизингу складывается не только из стоимости машины, поделённой на число месяцев. Он включает проценты, страховку, комиссии и иногда дополнительные услуги, которые компания добавляет в график. Поэтому первоначальная арифметика почти всегда занижает реальную сумму, и без разбивки по статьям трудно понять, куда уходят деньги.
Начнём с процентов. В лизинге на физлиц стоимость финансирования выражается в удорожании автомобиля, а не в привычной банковской ставке. Для этого в договоре указывают коэффициент или годовой процент, и по официальным данным разброс удорожания по рынку составляет от 3% до 20% в год. Когда эффективная ставка оценивается в 18–24% годовых, переплата за три года становится заметной. Сравнивать предложения стоит по полной сумме всех платежей, а не по размеру ежемесячного взноса.
Самый маленький платёж в рекламе часто означает не дешёвую сделку, а длинный срок и более высокий итог переплаты.
Теперь страховка. Большинство компаний требуют полис КАСКО, потому что машина пока принадлежит лизингодателю. Стоимость полиса зависит от марки, мощности, региона регистрации и выбранной франшизы, поэтому единой цифры нет. Для ориентира можно взять условный пример: полис КАСКО на машину стоимостью 2 000 000 ₽ может обойтись в 80 000–120 000 ₽ в год (ориентировочно, точную сумму покажет расчёт страховщика). Тогда в месячном платеже страховка даёт около 6 667–10 000 ₽, что сопоставимо с заметной частью взноса. Некоторые компании разрешают оформлять полис самостоятельно, другие предлагают готовый вариант с надбавкой, и разница в цене может быть существенной.
Комиссии составляют третий блок расходов. Они бывают разовыми, например за оформление договора или за выдачу автомобиля, и регулярными, если в графике заложены сервисные или административные платежи. Разовые комиссии обычно указаны в приложении к договору, и их стоит внести в таблицу сравнения вместе с авансом. Иногда компания предлагает снизить платёж, увеличив сумму аванса, и тогда общая переплата не меняется, а лишь перераспределяется между первым взносом и графиком.
Чтобы разложить платёж по статьям, можно пройти по простому порядку:
- Запросите у лизингодателя полный график с разбивкой на тело лизинга, проценты и страховку.
- Выпишите все разовые комиссии из приложений и сложите их с авансом.
- Посчитайте, сколько потребуется заплатить за весь срок, включая остаточный платеж.
- Сравните итоговую сумму с ценой автомобиля, которую вы получили бы при покупке в кредит или за наличные.
Для наглядности приведём условный расчёт. Пусть стоимость машины 2 000 000 ₽, аванс 400 000 ₽, срок 36 месяцев, остаточный платеж 10% от цены, то есть 200 000 ₽, а страховка 100 000 ₽ в год, или 300 000 ₽ за три года. Тогда базовая часть платежа без учёта процентов составляет 1 600 000 ₽ на 36 месяцев, а вместе с остаточным платежом и страховкой общая сумма уже превышает 2 100 000 ₽ без учёта процентов (иллюстративный пример, не типичный результат). Именно поэтому итоговый расчёт всегда сильнее отличается от первоначальной прикидки.
Отдельно стоит учесть порядок погашения. Если платежи включают значительную долю процентов в начале срока, то досрочное погашение в первые месяцы даёт меньше экономии, чем кажется. Вопрос стоит задать заранее: как именно компания распределяет досрочный платёж между процентами и телом лизинга и есть ли штраф за закрытие договора до окончания срока.
| Статья расходов | Условный пример в год | Что проверить |
|---|---|---|
| Удорожание автомобиля | от 3% до 20% в год от стоимости машины | Годовая эффективная ставка и полная сумма переплаты |
| Страховка КАСКО | 80 000–120 000 ₽ при стоимости 2 000 000 ₽ (ориентировочно) | Можно ли выбрать полис самостоятельно и размер франшизы |
| Разовые комиссии | суммы указываются в приложении к договору | Включены ли они в аванс или добавляются к графику |
Условия программ и тарифы лизинговых компаний меняются, поэтому перед подписанием сверяйте расчёт с актуальным графиком и текстом договора или проконсультируйтесь со специалистом, который работает с физлицами.
Лизинг или кредит: что выгоднее для физлица
Для большинства частных клиентов лизинг выгоднее кредита только в узком наборе ситуаций: когда важны низкий порог входа, возможность не покупать машину в собственность сразу и понятный срок обслуживания. Во всех остальных случаях сравнение зависит от полной суммы переплаты и от того, сколько денег вы готовы отдать на старте.
Главное отличие в том, кто выступает собственником. В кредите машина принадлежит покупателю с первого дня, а банк держит залог. В лизинге собственником остаётся лизинговая компания до выкупа, а клиент платит за пользование. Отсюда вытекают и разные правила: в лизинге аванс и остаточный платёж формируют структуру сделки, а в кредите решающими становятся ставка и срок. Поэтому прямое сравнение ежемесячных сумм ничего не покажет, пока не учтены все статьи расходов.
Лизинговые условия для физлиц обычно допускают аванс от 0 до 49% стоимости машины, а срок договора укладывается в диапазон от 1 до 7 лет. Кредит такой гибкости по первому взносу не даёт в той же форме, зато может предложить более прозрачную ставку. Ниже сведены основные критерии, по которым удобно сравнивать оба варианта.
| Критерий | Лизинг | Кредит |
|---|---|---|
| Собственник автомобиля до выкупа | Лизинговая компания | Заёмщик, машина в залоге у банка |
| Первоначальный взнос | от 0 до 49% стоимости машины | определяется кредитной программой банка |
| Срок договора | от 1 до 7 лет | определяется программой банка |
| Удорожание или ставка в год | от 3% до 20% в год, эффективная ставка в 2026 году 18–24% годовых | ставка зависит от банка и профиля заёмщика |
Оценивать переплату удобнее через итоговую сумму всех платежей. Возьмём условный пример: машина стоит 2 000 000 ₽, в лизинге аванс 400 000 ₽, срок 36 месяцев, остаточный платёж 10% от цены, то есть 200 000 ₽. Тогда клиент заплатит 400 000 ₽ аванса, 1 600 000 ₽ по графику и 200 000 ₽ при выкупе, то есть 2 200 000 ₽ без учёта страховки и комиссий (иллюстративный пример, не типичный результат). Если по кредиту на ту же сумму 2 000 000 ₽ взять первый взнос 400 000 ₽ и заплатить по ставке, итог будет зависеть от срока и процента, а не от правил лизингодателя.

Отдельный вопрос — налоговые последствия и право на вычеты. Для частного владельца личного автомобиля налоговые аспекты обычно важнее для бизнеса, чем для физлица, поэтому их стоит проверять отдельно с бухгалтером или юристом. Лизинг часто выбирают предприниматели, а частные клиенты чаще смотрят на простоту условий и на то, будет ли машина их собственностью через несколько лет.
Если вы сомневаетесь, какой вариант выбрать, полезно пройти короткую проверку:
- Сколько денег есть на первый взнос и не придётся ли жертвовать финансовой подушкой.
- Планируете ли вы выкупать машину в конце срока или возвращать её лизингодателю.
- Какой полный размер переплаты получается по каждому варианту на одинаковом сроке.
- Готовы ли вы соблюдать условия по страховке, пробегу и обслуживанию, которые часто прописаны в договоре.
Итоговый выбор зависит от конкретных предложений банков и лизинговых компаний, которые меняются со временем. Перед подписанием сверьте расчёт с актуальным графиком, договором и при необходимости проконсультируйтесь со специалистом, который работает с частными сделками.
Ошибки при чтении договора, которые проявляются только в конце сделки
Чаще всего неприятности возникают не из-за ставки, а из-за пунктов, которые клиент пролистывает при подписании. К ним относятся порядок выкупа, условия страхования и правила досрочного расторжения. Изучить их лучше до первого платежа, а не после первой просрочки.
Отношения сторон строятся на Федеральном законе № 164-ФЗ и параграфе 6 главы 34 Гражданского кодекса РФ, однако многие конкретные права и обязанности закреплены именно в тексте договора и его приложениях. Поэтому общее представление о сделке не заменяет внимательного чтения. Ниже перечислены ошибки, которые встречаются чаще других.
- Пропуск условий выкупа. В отдельных договорах выкупная стоимость может быть символической, например 1000 ₽, но бывает и значительно выше. Разница меняет итоговую сумму, поэтому цифру нужно найти в тексте и сравнить с остальными платежами.
- Непонимание порядка пени. Неустойка за просрочку и срок, в который компания имеет право потребовать возврат машины, прописываются отдельно. Проверьте, начисляется ли пеня за каждый день или за полный месяц, и какой срок предупреждения предусмотрен.
- Невнимание к страховке. Полис КАСКО обычно заключается на срок, который определяет договор, например на один год, и продлевается; условия продления и выгодоприобретателя проверяйте в договоре.
- Досрочное расторжение без расчёта. Если штраф или порядок пересчёта графика не описан конкретно, сумма при закрытии договора может оказаться неожиданной.
Посмотрим на условном примере, как одна невнимательная строка меняет картину. Представим, что клиент пропустил три платежа по 25 000 ₽ из-за неверно понятого срока уведомления, и компания начислила пеню, которую в графике никто не считал (иллюстративный пример, не типичный результат). В итоге сумма к погашению выросла, а клиент узнал об этом уже тогда, когда исправить что-либо было сложнее. Поэтому стоит заранее попросить у лизингодателя расчёт пени на конкретную дату.
Ещё одна частая ошибка связана с ремонтом и обслуживанием. Клиент обычно сам организует сервис, но в договоре может быть предусмотрено, что ремонт проводится только у определённых партнёров, а без подтверждения обслуживания страховая выплата оспаривается. Такой пункт легко пропустить, если смотреть только на сумму платежа.
Чтобы не упустить важные детали, полезно сверить договор по трём вопросам: что произойдёт при просрочке, как рассчитывается выкуп и что обязательно для страховки. Если ответа на любой из них в тексте нет, попросите письменное разъяснение. Условия лизинговых компаний меняются, поэтому итоговую редакцию договора лучше сверять с официальными материалами компании и, при сомнениях, с юристом, который работает с физлицами.
Часто задаваемые вопросы
Можно ли взять автомобиль в лизинг без первоначального взноса?
Для физлиц аванс может составлять от 0 до 49% стоимости машины, а в среднем обычно 15–40%. Нулевой взнос доступен не во всех программах, и при его выборе удорожание и итоговая переплата могут заметно вырасти. Перед решением сравните полную сумму всех платежей по нескольким вариантам.
Что произойдёт, если пропустить один ежемесячный платёж?
Просрочка влечёт начисление пени, а при затяжной задолженности лизингодатель может направить уведомление и потребовать возврата автомобиля. Точный порядок, сроки и размер пени определяются конкретным договором, поэтому их нужно уточнить до подписания. Если платёж под угрозой, свяжитесь с компанией заранее и попросите пересмотр графика.
Сколько придётся заплатить, чтобы выкупить машину в конце срока?
Остаточный платёж обычно составляет 10–20% от первоначальной цены автомобиля, но в отдельных договорах выкупная стоимость может быть символической, например 1000 ₽. Сумма зависит от условий конкретной программы, поэтому её стоит проверить в графике и приложениях. Не забывайте учитывать, что выкуп добавляется к уже выплаченным взносам.
Нужен ли полис КАСКО и кто должен быть выгодоприобретателем?
Большинство компаний требуют КАСКО, пока автомобиль принадлежит лизингодателю, и в договоре обычно прописан обязательный состав покрытия. Выгодоприобретатель и порядок смены франшизы стоит проверить до подписания. Если полис оформляется самостоятельно, сверьте его требования с условиями компании.
Можно ли закрыть договор досрочно без крупных потерь?
Досрочное закрытие возможно, но сумма зависит от оставшегося графика, остаточного платежа и условий штрафа, которые прописаны в договоре. Если в первые месяцы большая часть платежа уходит на проценты, экономия может оказаться меньше ожидаемой. Запросите расчёт на конкретную дату и сравните его с вариантом продажи машины.
Как понять, что предложение лизинга невыгодно именно для меня?
Сигналом становится разрыв между привлекательным ежемесячным платежом и итоговой суммой всех выплат. Эффективная ставка в 2026 году оценивается в 18–24% годовых, поэтому сравнивать предложения нужно по переплате, а не по взносу. Условия программ меняются, поэтому перед решением сверьтесь с официальной страницей компании или с лицензированным специалистом.
Заключение
Лизинг автомобиля выгоден тем, кто ценит низкий порог входа и понятную схему, но итоговая стоимость определяется не аккуратным ежемесячным платежом, а полным графиком: авансом, остаточным платежом, пеней и условиями досрочного закрытия. Сравнивайте предложения по общей переплате, а не по взносу, и проверяйте выкупную стоимость до подписания. Перед первым платежом перечитайте договор и попросите письменный расчёт на конкретную дату, особенно если речь идёт о просрочке или досрочном выходе из сделки.
Не подписывайте договор, пока не поняли, что произойдёт при пропуске платежа, как считается выкуп и какие требования к страховке прописаны в тексте. Если хотя бы один из этих пунктов остаётся неясным, попросите разъяснение в письменной форме и сверьте его с официальными материалами компании. При сомнениях обратитесь к юристу или специалисту, который работает с частными сделками.
Теперь, когда у вас есть ясная картина, самое время сделать первый шаг: соберите предложения от двух-трёх компаний, пересчитайте полную сумму выплат и выберите вариант, который действительно подходит вашему бюджету. Уверенное решение, принятое на основе цифр, всегда надёжнее спешной подписи.
Об авторе
Анна Петрова — Эксперт по автоправу
Рекомендации автора носят общий характер — перед применением уточняйте детали самостоятельно.