

Покупка машины с рук или в салоне часто упирается в одну неприятную мысль: а вдруг на автомобиле висит чужой долг, и банк позже заберёт его вместе с ключами. Такие случаи встречаются чаще, чем кажется, поэтому проверку лучше провести до подписания договора, а не после передачи денег.
Хорошая новость в том, что нужные сведения собраны в открытом официальном реестре. Ниже объясняем, как устроен поиск, какие данные понадобятся и почему день сделки имеет значение.
Короткий ответ
Проверить автомобиль на залог можно самостоятельно, бесплатно и в любое время суток на официальном сайте реестра уведомлений о залоге движимого имущества Федеральной нотариальной палаты. Достаточно ввести 17-значный VIN-номер, номер кузова или шасси. Если в реестре есть действующая запись, машина находится в залоге, и с этим нужно разбираться до покупки.
- Поиск бесплатный и не требует визита к нотариусу.
- Для поиска по VIN нужен 17-значный номер, его можно найти в паспорте транспортного средства и на кузове.
- Главный ключ поиска — VIN: если он у машины есть, кредитор обязан указать его в уведомлении о залоге, а номер кузова или шасси заполняют в основном тогда, когда VIN нет.
- Проверку лучше повторить в день сделки, потому что между возникновением залога и появлением записи в реестре может пройти время.
Что показывает реестр и как провести поиск по VIN
Реестр уведомлений о залоге движимого имущества ведётся Федеральной нотариальной палатой с 1 июля 2014 года, а его правовая основа закреплена в статьях 103.1–103.7 Основ законодательства Российской Федерации о нотариате. В нём регистрируются уведомления о залоге автомобилей, техники и другого движимого имущества, поэтому сведения о машине хранятся независимо от того, где её продают: у частного лица, в автосалоне или на торговой площадке.
Для поиска понадобится номер автомобиля. Чаще всего используется 17-значный VIN-номер, который записан в паспорте транспортного средства и нанесён на кузов. Если VIN по какой-то причине неразборчив, можно попробовать номер кузова или шасси, но учтите: в уведомлении эти поля обязательны только для машин без VIN, поэтому по ним залог может не найтись. VIN лучше сверить с ПТС и вводить в первую очередь.
Порядок действий несложный. Откройте официальный сайт реестра и выберите раздел «Найти в реестре». Укажите, что ищете предмет залога, введите 17 символов VIN и отправьте запрос. В результатах появятся уведомления с датой регистрации и сведениями о залогодателе и залогодержателе. Сопоставьте фамилию или название залогодателя с данными продавца: если они не совпадают, это повод задать вопросы и не спешить с оплатой.

Отдельно стоит учесть сроки. Залогодержатель обязан направить уведомление о снятии залога в течение 3 дней после прекращения залога, поэтому запись в реестре может отставать от фактической ситуации. Если продавец уверяет, что долг уже погашен, попросите документ о погашении и повторите проверку в день сделки. Электронная выписка из реестра по ориентировочным ценам обходится примерно в 200 рублей, а бумажная дороже, поскольку оплачивается постранично: около 40 рублей за первые 10 страниц и 20 рублей за каждую последующую.
Пустая выдача на день проверки означает, что залога в реестре на этот момент нет, но запись может появиться позже, поэтому проверку стоит повторить перед передачей денег.
Что делать, если в реестре нашлась запись о залоге
Если поиск показал действующее уведомление, покупку лучше приостановить и разобраться в ситуации. Сама запись не означает, что сделка невозможна, но пока залог не погашен, автомобиль остаётся обременённым, а его новый владелец может столкнуться с требованиями кредитора.
Сначала сверьте сведения из выписки с документами продавца. Совпадают ли фамилия или наименование залогодателя, дата регистрации уведомления и описание машины. Если залогодатель не является продавцом, автомобиль продаёт третье лицо, и без подтверждённого права на продажу переходить к оплате не стоит.
Затем попросите продавца назвать организацию-залогодержателя и номер кредитного договора. Этих данных хватит, чтобы через банк уточнить остаток задолженности и порядок снятия обременения. Обычно банк просит заявление и документы о полном погашении, после чего направляет в нотариальный реестр уведомление о прекращении залога. Только после этого запись начинает меняться, поэтому отметку о погашении стоит получить на бумаге, а не полагаться на устные заверения.
Отдельного внимания заслуживает просрочка. Банк получает право взыскать долг за счёт реализации залогового имущества, если платежи не вносятся 3 и более месяца. Для покупателя это означает, что машина с непогашенным кредитом может стать предметом спора. Условия договора и законодательство могут уточняться, поэтому перед решением стоит сверить данные с банком или проконсультироваться с юристом.
Запись о залоге не обязательно означает отказ от покупки, но без письменного подтверждения погашения от продавца и банка передавать деньги рано.
Перед сделкой удобно пройти короткий порядок действий:
- Сверьте залогодателя из выписки с паспортом и документами на автомобиль у продавца.
- Запросите у продавца справку о полном погашении кредита и название банка.
- Посмотрите дату регистрации уведомления: более свежая запись важнее старой.
- Сохраните распечатку или скриншот результата поиска вместе с датой проверки.
Иногда залог уже снят, но запись ещё видна в поиске. Тогда важно понимать, сколько времени она будет отображаться. Ниже собраны ориентиры, которые помогают не паниковать и правильно оценить свежесть выписки.
| Ситуация в реестре | Числовой ориентир | Что делать |
|---|---|---|
| Залог погашен, сведения об исключении видны в поиске | около 92 дней с момента получения нотариусом информации | Запросить у продавца справку от банка и сравнить даты |
| Кредит просрочен, залог действующий | от 3 месяцев просрочки | Отказаться от оплаты до уточнения остатка долга |
| Нужна бумажная выписка на 12 страниц | по иллюстративному расчёту | Заказывать только нужные страницы |
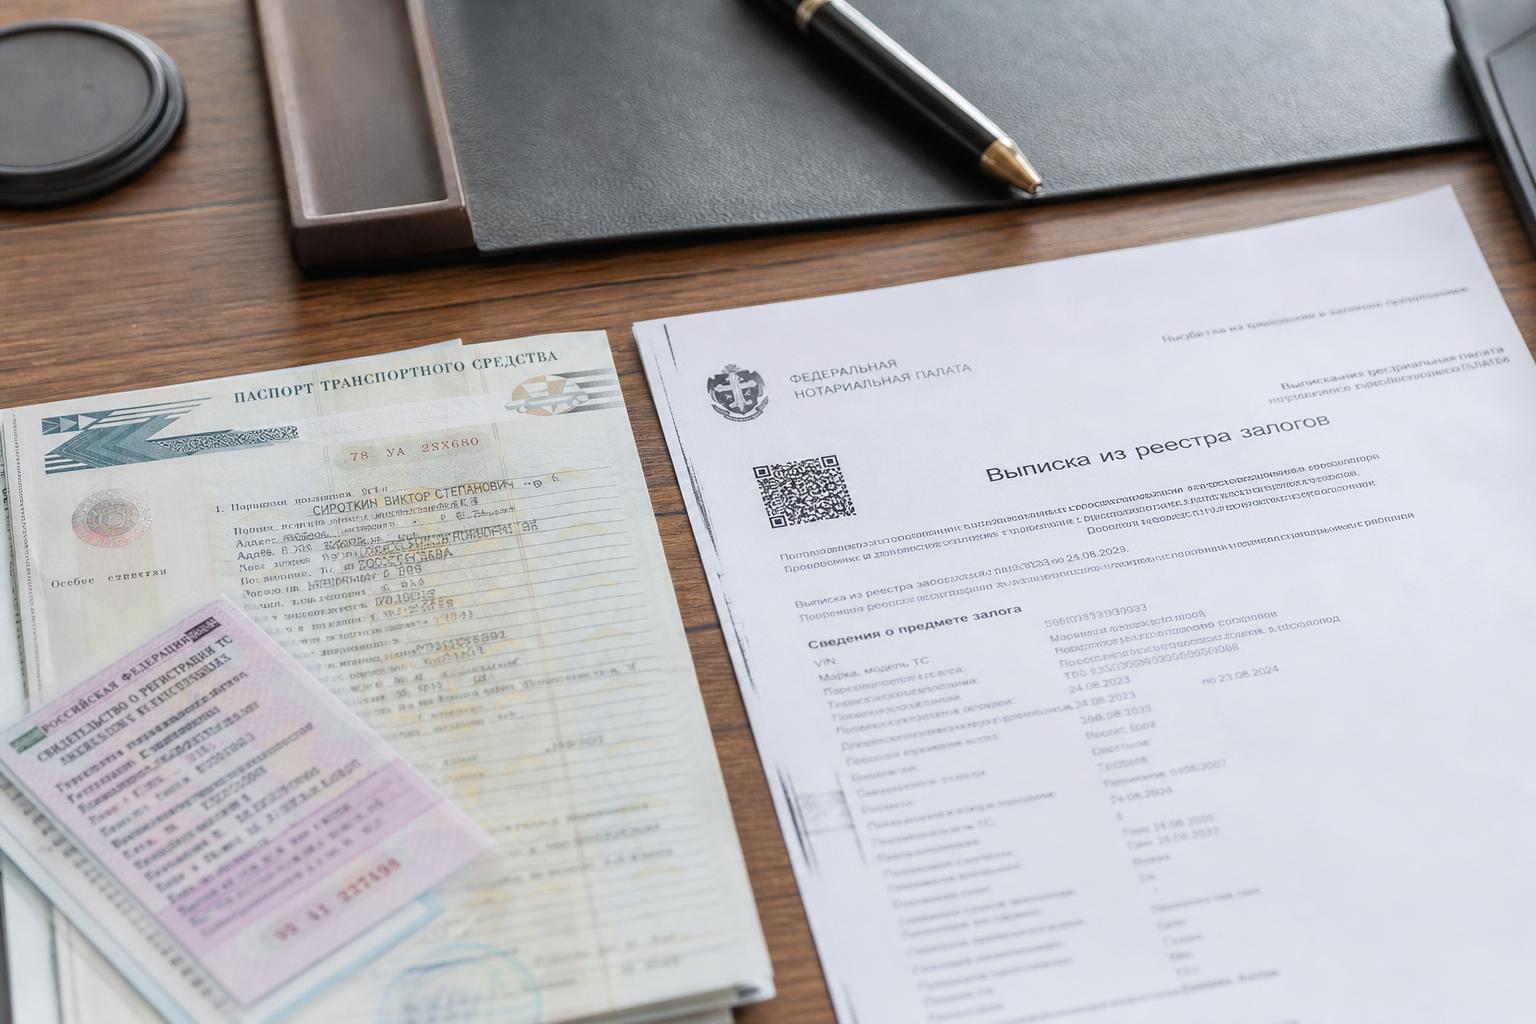
Если выписка понадобится в бумажном виде, например для банка или суда, стоимость лучше посчитать заранее. Возьмём для примера выписку на несколько страниц с учётом регионального тарифа добавит 75 ₽. Итого 400 + 40 + 75 = 515 ₽. Это иллюстративный пример, а не типичный результат, фактическая сумма зависит от объёма выписки.

Проверка по другим идентификаторам и разные типы залогов
Поиск по VIN подходит в большинстве случаев, но бывают ситуации, когда нужен другой путь: VIN плохо читается, на кузове стёрт номер или продавец сообщает, что машина оформлена на другого владельца. Для такой проверки реестр допускает запросы по нескольким идентификаторам, однако найдётся запись только по тому номеру, который кредитор внёс в уведомление.
В форме уведомления VIN обязателен, если он у машины есть, а номер шасси или кузова обязателен только при отсутствии VIN (PIN — для спецтехники). Поэтому у машины с VIN не стоит рассчитывать на номер кузова как на запасной вариант: кредитор мог внести в уведомление только VIN, и по кузову залог не найдётся. Номер кузова или шасси выручает в основном с машинами без VIN, например с праворульными японскими.
Отдельно стоит учесть, что в реестре фиксируются не только автомобили. Туда попадают и другие виды движимого имущества, поэтому результат поиска иногда содержит записи, которые к машине не относятся. Чтобы не перепутать объекты, сверяйте не только номер, но и описание предмета залога, марку, модель и год выпуска, указанные в уведомлении.
Теперь о самих видах залога. В реестре уведомление может относиться к разным ситуациям, и от этого зависит, как читать запись. Чаще всего встречаются три варианта: залог по договору потребительского кредита, залог в обеспечение займа от частной организации и залог по договору лизинга. Во всех случаях автомобиль фактически обременён, но условия снятия и участники сделки различаются.
При кредите в банке залогодержателем выступает кредитная организация, а залогодатель является заёмщиком. Такая запись обычно снимается после полного погашения договора. При лизинге права на машину принадлежат лизинговой компании до выкупа, поэтому даже после оплаты большей части платежей передача владения без согласия лизингодателя может оказаться невозможной. В ломбардных и займовых схемах залог нередко оформляется на короткий срок, но запись в реестре всё равно требует внимания.
| Вид залога | Кто залогодержатель | Что проверить перед сделкой |
|---|---|---|
| Потребительский кредит под автомобиль | банк, срок кредита обычно варьируется в широких пределах месяцев | Остаток долга и справка о полном погашении |
| Лизинг | лизинговая компания, срок договора обычно варьируется в широких пределах месяцев | Письменное согласие лизингодателя на продажу |
| Заём под залог авто | займодавец, срок обычно 1–12 месяцев | Сумма долга, пени и уведомление о снятии |
Сроки в таблице даны ориентировочно: конкретные условия прописаны в договоре и зависят от продукта и банка, поэтому их лучше уточнить у самого продавца или у организации, которая выдавала кредит.
Если выяснилось, что залогодержатель не банк, а частная организация, обращайте внимание на её статус. Проверьте, есть ли у неё право выдавать займы под залог, и запросите копию договора. Без документа невозможно понять, какие условия действуют и кому нужно направить подтверждение погашения. Такая предосторожность занимает немного времени, но защищает от повторных требований уже после покупки.
Один и тот же автомобиль может числиться в реестре по нескольким уведомлениям, поэтому просмотрите все записи, а не только самую первую в списке.
Для удобства можно составить простую памятку на день сделки. Запишите VIN, дату проверки, номера всех найденных уведомлений и контакты залогодержателя. Такой список поможет быстро ответить на вопросы продавца, нотариуса или специалиста по регистрации и не даст упустить запись, которая в выдаче оказалась ниже остальных.
Сколько стоит выписка и как не переплатить за проверку
Сам поиск в реестре бесплатен, а платить приходится только за официальный документ, если он нужен банку, суду или регистрирующему органу. Ниже разобраны форматы выписки и то, как выбрать оптимальный вариант под конкретную задачу.
Бумажная выписка оплачивается постранично. За каждую страницу в пределах первых 10 страниц берут 40 рублей, а за каждую последующую страницу, начиная с одиннадцатой, 20 рублей. К этому добавляется региональный тариф в размере 75 рублей, если документ выдаётся на бумаге. Электронная выписка стоит 200 рублей, при этом региональный тариф не начисляется. Поэтому короткая выписка на одну-две страницы нередко выходит дешевле, чем кажется на первый взгляд, а при большом количестве записей выгоднее заказывать именно электронный вариант.
Если сравнивать форматы по сумме, картина получается такой. Бумажная выписка на небольшое количество страниц обойдётся с учётом регионального тарифа. Электронная выписка на ту же задачу будет стоить 200 ₽. Разница небольшая, но при трёх страницах бумага уже немного выгоднее, тогда как при восьми и более страницах электронный формат начинает выигрывать в цене.
| Формат выписки | Стоимость | Когда удобнее |
|---|---|---|
| Бумажная, до 10 страниц | 40 ₽ за страницу плюс 75 ₽ регионального тарифа | Короткий отчёт для банка или суда на бумаге |
| Электронная | 200 ₽ без регионального тарифа | Объёмные выписки и быстрая пересылка файла |
| Регистрация уведомления о залоге | 600 ₽ за нотариальное действие | Оформление нового залога, а не проверка |
Стоит различать проверку и регистрацию. Просмотреть записи в открытом поиске можно без оплаты, а 600 рублей относятся к нотариальному действию по внесению уведомления о залоге. Тот, кто покупает машину, обычно не регистрирует залог, поэтому эта сумма касается скорее банка или займодавца, но знать её полезно, чтобы понимать структуру расходов в договоре.
Бывает, что нужна не выписка, а официальная информация об электронной записи. Тогда в ряде источников встречается ориентир в несколько сотен рублей за одну запись. Точная сумма может отличаться в зависимости от способа получения и организации, которая оказывает услугу, поэтому перед оплатой уточните тариф на официальном сайте реестра.
Самый дешёвый вариант не всегда оптимален: выписка, которую не принял банк или нотариус, означает повторную оплату и потерю времени.
Чтобы не переплачивать, перед заказом полезно ответить на три вопроса: кому нужен документ, в каком формате его примут и сколько страниц потребуется. Если получатель требует бумагу с печатью, придётся смириться с постраничной ценой и региональным тарифом. Если же достаточно электронного файла, стоимость фиксирована и не зависит от объёма, что удобно при нескольких записях по одному автомобилю.
Напоследок отметим, что на практике удобно сначала проверить запись бесплатно, а платную выписку заказывать только тогда, когда появляется реальная потребность в официальном документе. Так можно сэкономить и деньги, и время, особенно если результат поиска сразу показывает, что залога нет.
Статус записи после погашения и сроки, в течение которых сведения видны
Запись о залоге не исчезает из реестра в тот же день, когда долг закрыт. Сначала она получает статус исключённой, и лишь через некоторое время перестаёт попадать в открытую выдачу. Понимание этой последовательности помогает правильно читать результаты поиска и не принимать старое обременение за действующее.
Отсчёт зависит от события, с которым он связан. Если нотариус получил сведения о прекращении залога, запись остаётся в открытом доступе 92 дня. Для погашенного залога отдельно действует правило: сведения сохраняются в открытом доступе 3 месяца с момента регистрации уведомления об исключении записи. Эти сроки начинаются от разных дат, поэтому при проверке важно смотреть не только на сам факт записи, но и на дату её исключения.
- Активный залог: обременение действует, поэтому до сделки нужно выяснить у залогодержателя остаток долга.
- Исключённый залог: обременение снято, но запись ещё может отображаться в выдаче в пределах установленного срока.
- Запись старше срока открытого доступа: в обычной выдаче она, как правило, не появляется, поэтому подтверждение снятия лучше запросить отдельно.
Допустим, уведомление об исключении зарегистрировано 30 дней назад. Например, в таком случае запись ещё будет видна, и это нормально: она не означает, что залог продолжает действовать. Главное — увидеть рядом с ней дату исключения и сопоставить её с датой полного погашения, которую выдаёт банк или организация, выдавшая заём.
Если дата исключения вызывает вопросы, полезно запросить у залогодержателя копию подтверждения о погашении и сверить её с записью. Такой документ часто оказывается убедительнее любого скриншота, поскольку в нём видны и номер уведомления, и дата, и сумма закрытого обязательства.
Бывает и обратная ситуация: долг закрыт давно, а запись в выдаче всё ещё активна. Тогда причина обычно в задержке оформления исключения, а не в том, что обременение сохраняется. Такой случай лучше решать через письменный запрос залогодержателю, сохраняя при этом копии всех ответов.
Часто задаваемые вопросы
Видно ли погашенный залог в реестре навсегда?
Нет, открытый доступ к сведениям о погашенном залоге ограничен по времени. Сведения об исключённой записи отображаются в течение длительного периода после того, как нотариус получил информацию о прекращении залога. Если в выдаче запись всё же видна, сравните её дату исключения с датой погашения долга.
Что делать, если залог погашен, а в реестре он всё ещё активен?
Сначала попросите у залогодержателя подтверждение погашения и номер уведомления. Если исключение не оформлено, направьте письменный запрос и сохраните копии ответов. Пока запись не исключена, продавцу лучше не передавать деньги без согласованного порядка действий.
Можно ли купить автомобиль, если в реестре есть исключённая запись?
Исключённая запись сама по себе не запрещает сделку, но условия зависят от договора и от того, подтверждено ли погашение документами. Перед покупкой запросите у продавца справку о закрытии кредита или займа. Сомнения лучше снять вместе с нотариусом.
Нужна ли выписка, если поиск по VIN ничего не показал?
Если пустой результат поиска устраивает вас и продавца, выписка обычно не нужна. Официальный документ понадобится, когда его потребует банк, суд или регистрирующий орган. В этом случае уточните формат и количество страниц заранее, чтобы не переплатить.
Чем отличается условие снятия залога у банка и у частного займодавца?
Банк обычно оформляет снятие по факту полного погашения кредита и направляет уведомления по установленной процедуре. У частного займодавца порядок чаще зависит от конкретного договора, поэтому проверьте его статус и запросите копию документа. Во всех случаях просите письменное подтверждение.
Заключение
Проверить автомобиль на залог можно бесплатно и в любой момент, главное — правильно прочитать результат и не спутать погашенное обременение с действующим. Если запись найдена, сначала выясните у залогодержателя остаток долга и дату исключения, а выписку заказывайте только тогда, когда её действительно потребует банк, суд или регистрирующий орган. Сохраняйте письменные подтверждения от всех сторон сделки: они помогут быстро закрыть любые сомнения.
Отнеситесь к проверке как к обязательному шагу перед передачей денег, а не как к формальности. Ищите автомобиль по 17-значному VIN, а номер кузова или шасси используйте как дополнительную проверку: в уведомлении они обязательны только для машин без VIN. Не спешите с выводами по старой записи: сравните даты исключения и погашения, и если расхождение сохраняется, добивайтесь официального ответа в письменной форме.
Оставьте привычку доверять одному скриншоту и сделайте проверку частью своей подготовки к сделке. Выполните поиск сегодня, соберите документы о погашении и задайте продавцу прямые вопросы — так покупка пройдёт спокойнее, а вы сохраните деньги и уверенность в результате.
Об авторе
Анна Петрова — Эксперт по автоправу
Рекомендации автора носят общий характер — перед применением уточняйте детали самостоятельно.