

Когда до зарплаты не хватает нескольких десятков тысяч рублей, а банк отказывает в кредите, многие вспоминают о собственном автомобиле. Машина с оплаченным ПТС кажется надёжным обеспечением, и микрофинансовые организации (МФО) давно на этом зарабатывают. Но за быстрыми деньгами стоит договор залога, и разобраться в его условиях лучше до подписи, а не после первой просрочки.
Короткий ответ
Заём под ПТС выдают под залог автомобиля. Сумма обычно составляет от 50% до 90% рыночной стоимости машины, а срок может быть от одного месяца до 3–5 лет. Если заёмщик перестаёт платить, кредитор вправе добиваться взыскания залога, а порядок такого взыскания задают договор и закон, поэтому читать его нужно заранее.
- Сумма займа ориентировочно от 30 000 до 5 000 000 рублей, а конкретная цифра зависит от оценки именно вашей машины.
- Ставка указывается в процентах в месяц. На рынке она ориентировочно составляет от 1,8% до 8,9% в месяц, что равно 21,6–106,8% годовых.
- Возраст автомобиля имеет значение: иномарки обычно принимают не старше 2005 года выпуска, отечественные не старше 2010 года.
- Машина обычно остаётся в вашем пользовании, но на неё накладывается обременение. При бумажном ПТС оригинал чаще всего передают кредитору на время договора.
- Любая просрочка ведёт к пеням и может стать основанием для взыскания залога, поэтому платёж стоит заложить в бюджет заранее.
Перед подписанием проверьте, что компания внесена в реестр микрофинансовых организаций, который ведёт Банк России. Условия меняются, поэтому сверяйтесь с действующим договором.

Как устроен заём под ПТС и почему машина становится залогом
Заём под ПТС относится к залоговым займам. Вы получаете деньги, а в обеспечение кредитор принимает автомобиль. Право собственности за вами сохраняется, однако на машину накладывается обременение. Пока долг не закрыт, продать или подарить её без согласия залогодержателя нельзя. Это главное отличие от потребительского кредита, где банк опирается на доход и кредитную историю, а не на конкретную вещь.
Сумма определяется от оценки автомобиля. Компания смотрит на марку, год выпуска, пробег и состояние кузова, после чего предлагает от значительной части до почти всей этой стоимости. Например, если по оценке машина стоит крупную сумму, при доле в пределах нормы заём составит соответствующую часть. Это иллюстративный пример, а не типичный результат.
Самая частая ошибка заёмщика не в ставке, а в том, что он считает только первый платёж и не смотрит, что будет при задержке.
Ставка влияет на переплату сильнее, чем кажется. Допустим, ставка составляет 5% в месяц, это пример, а не предложение конкретной компании. Проценты за месяц считаются так: остаток долга умножают на месячную ставку и делят на сто. Для указанной суммы выходит соответствующая часть в месяц. Если тело долга в течение года не уменьшается, за полный год набежит заметно большая сумма процентов.
Срок обычно короткий, от одного месяца, но отдельные программы доходят до 3–5 лет. Чем длиннее срок, тем больше переплата, поэтому выбирать его стоит исходя из реального дохода, а не из желания снизить ежемесячный платёж любой ценой.
Для оформления обычно понадобятся следующие шаги:
- Паспорт, ПТС и свидетельство о регистрации автомобиля, а также сам автомобиль для осмотра.
- Оценка машины сотрудником компании, по результатам которой определяется сумма предложения.
- Подписание договора займа и договора залога с графиком платежей.
- Регистрация залога. Для электронного ПТС запись в систему СЭП занимает от 5 до 10 минут.
- Получение денег и возврат документов на руки в соответствии с условиями договора.
Заём подходит тем, кому нужна сумма быстро и кто уверен, что сможет закрыть долг в срок. Если доход нестабильный, машина становится слишком дорогой платой за небольшую отсрочку.
Что будет с машиной, если платёж пропущен
Одна задержка платежа не означает, что автомобиль сразу уходит кредитору. Решают размер непогашенного долга и длительность просрочки. Пункт 2 статьи 348 Гражданского кодекса считает нарушение незначительным, если одновременно долг меньше 5% от стоимости машины и просрочка короче трёх месяцев, — в таком случае обратить взыскание на автомобиль нельзя. Например, если машина оценена в 800 000 рублей, порог составляет 40 000 рублей.
Когда долг достигает этого порога или просрочка длится три месяца и дольше, ситуация меняется. Кредитор получает право обратить взыскание на машину, и речь уже не о формальной угрозе: по пункту 1 статьи 348 ГК РФ это возможно при неисполнении или ненадлежащем исполнении обязательства. Если заём гасится ежемесячными платежами, действует ещё одно правило: при просрочках чаще трёх раз за 12 месяцев взыскание допускается, даже если каждая задержка была небольшой. Остановить взыскание можно в любой момент до продажи машины, погасив долг или его просроченную часть.
Отдельно стоит помнить о повторяющихся задержках. По некоторым договорам основанием для изъятия становится более трёх просрочек за 12 месяцев, даже если каждая из них небольшая и закрыта. Заёмщику, который вносит деньги «почти вовремя», такое правило кажется странным, но договор смотрит на год в целом, а не на отдельный платёж.
| Ситуация | Признак из договора | Возможное последствие |
|---|---|---|
| Единичная задержка без серьёзного долга | Просрочка до 3 месяцев, долг до 40 000 руб. при оценке 800 000 руб. | Нарушение считается незначительным, начисляются пени |
| Затянувшаяся задержка | Просрочка 3 месяца и более | Кредитор может начать взыскание залога |
| Серия мелких просрочек | Более 3 просрочек за 12 месяцев | Основание для изъятия залога по ряду договоров |
| Крупный непогашенный долг | Долг свыше 40 000 руб. при оценке 800 000 руб. | Возможен переход к взысканию без длительной отсрочки |
Порядок действий обычно выглядит одинаково, хотя детали зависят от конкретного договора. Сначала компания напоминает о платеже и начисляет пени. Если долг остаётся непогашенным, кредитор направляет требование и может предложить урегулирование, например реструктуризацию графика. Только после этого начинается взыскание, а залог реализуется через торги или по решению суда. Из выручки сначала закрывается долг с процентами и издержками, а остаток возвращается заёмщику.
- Напоминание о платеже и начисление пеней по условиям договора.
- Письменное требование и попытка договориться о новом графике.
- Обращение взыскания на автомобиль через торги или суд.
- Возврат остатка выручки после погашения долга, если такой остаток появился.
Распространённая ошибка заключается в убеждении, что машина останется за владельцем, пока он платит проценты. Если платёж по графику включает и часть основного долга, а вносить только проценты, недоплата каждый месяц копится как просрочка — и порог в 5% от оценки машины рано или поздно будет пройден. Поэтому выплаты стоит направлять так, чтобы долг снижался, а не просто покрывал ежемесячные начисления.
Залог работает по букве договора, а не по ощущениям заёмщика, поэтому главные условия стоит читать до подписи.
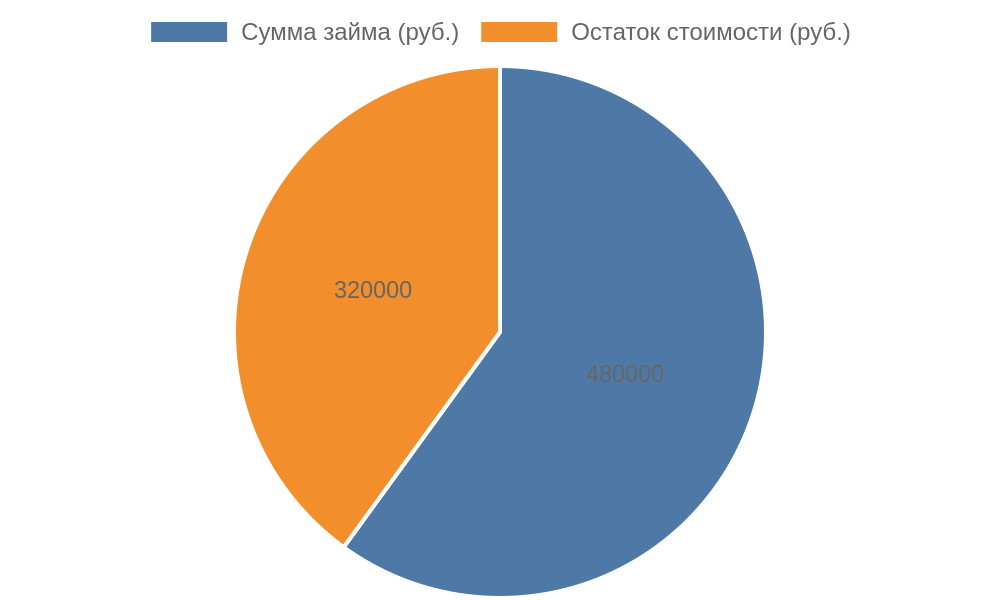
Наглядно соотношение долга и стоимости машины показывает диаграмма. Если заём составляет 480 000 рублей от оценки в 800 000 рублей, остаток стоимости, который остаётся у владельца в качестве запаса, равен 320 000 рублей.
Перед подписанием спросите менеджера, с какого размера долга и после какого числа просрочек компания начинает взыскание, и попросите отразить эти условия в тексте договора. Ответ, данный устно, не защитит вас, если в бумагах он не зафиксирован.
Бумажный ПТС и электронный ПТС: что меняется для владельца
Ответ короткий: форма ПТС влияет на то, где и как фиксируется залог, но не отменяет условий договора. При бумажном документе оригинал обычно передают кредитору на время займа, а при электронном запись о залоге появляется в цифровой системе, и бумажный бланк остаётся на руках у владельца.
Бумажный ПТС выглядит привычно: плотная книжка с печатями, в которой записаны владельцы, даты регистрации и отметки ГИБДД. Пока залог действует, эту книжку на хранении держит компания, и вы не сможете самостоятельно переоформить автомобиль, продать его или обратиться в органы регистрации. Многих заёмщиков смущает именно это ограничение, поэтому спросить о хранении документа стоит заранее, до передачи оригинала.
Электронный паспорт транспортного средства (ЭПТС) устроен иначе. Сведения о машине хранятся в реестре, а владелец получает бумажную версию или видит данные в личном кабинете, если такой сервис подключён. При оформлении залога кредитор регистрирует обременение в системе СЭП, и эта запись видна тем, кто проверяет автомобиль. Процедура занимает от 5 до 10 минут, и именно поэтому электронный вариант выглядит быстрее для всех сторон.
| Параметр | Бумажный ПТС | Электронный ПТС (ЭПТС) |
|---|---|---|
| Где хранится оригинал | Обычно у кредитора на время займа | В электронном реестре, бумажный бланк может оставаться у владельца |
| Как фиксируется залог | Записью в документе и договором залога | Записью в системе СЭП, занимающей от 5 до 10 минут |
| Нужно ли сдавать документ при сделке с машиной | Да, без оригинала переоформление невозможно | Нет, сделка проводится через электронные данные, но залог должен быть снят |
| Типичный срок снятия залога после полной оплаты | Зависит от договора, уточняйте у компании | Зависит от договора, уточняйте у компании |
Снятие залога важно не меньше, чем его оформление. После полной выплаты компания обязана внести изменения в учёт, а владелец должен получить подтверждение. Если этого не сделать, автомобиль будет числиться обременённым, и продать его без проблем не получится. Поэтому письменное подтверждение закрытия долга стоит держать в отдельной папке вместе с договором.
Заёмщику полезно знать несколько практических моментов. Во-первых, проверьте, какая форма документа у вашего автомобиля, потому что это указано в самом ПТС или в сведениях из реестра. Во-вторых, узнайте, кто будет хранить оригинал и как вы получите его обратно. В-третьих, попросите копию договора залога, в котором указан номер записи о залоге, если компания её вносила.
- Определите форму ПТС по документу или по данным реестра.
- Уточните, хранится ли оригинал у компании и на каких условиях он вернётся.
- Сохраните договор залога и подтверждение регистрации обременения.
- После полного погашения получите письменное подтверждение снятия залога и проверьте запись в системе.
Документ на машину работает как ключ к сделкам с ней, поэтому его судьба должна быть прописана так же подробно, как сумма займа.
Отдельно стоит учитывать, что сотрудники компании обычно не могут изменить состав записей в ПТС самостоятельно. Любые исправления делаются через органы регистрации, и на это уходит время. Чтобы не столкнуться с задержкой, сверяйте данные об автомобиле до подписания договора: номер кузова, год выпуска и владельца должны совпадать с документами.
Сравнение займа под ПТС с другими способами получить деньги
Заём под ПТС выгоден тем, кто нуждается в деньгах быстро и не может подтвердить доход справками, но он дорог по сравнению с банковским кредитом. Выбор зависит от срочности, суммы и того, готовы ли вы рисковать автомобилем.
Первое, что стоит сравнить, это стоимость денег. В микрофинансовых организациях ставка по займу под залог обычно находится в диапазоне от 3,5% до 8,9% в месяц. Для сравнения, потребительский кредит в банке выдаётся на срок, исчисляемый годами, и процент в годовом выражении нередко остаётся ниже. Переплата по залоговому займу заметна уже через несколько месяцев, поэтому срок погашения нужно просчитывать заранее.
Второе различие касается требований к заёмщику. Банк запрашивает справку о доходах, кредитную историю и часто ждёт, пока рассмотрение заявки займёт несколько дней. Залоговая компания делает упор на автомобиль: она оценивает машину и выдаёт деньги, даже если кредитная история испорчена. Однако этот плюс обходится ценой риска для машины, которая остаётся обеспечением.
| Вариант | Что обеспечивает сделку | Ориентир по стоимости | Главное ограничение |
|---|---|---|---|
| Заём под ПТС в МФО | Автомобиль, оформленный в залог | От 3,5% до 8,9% в месяц | Риск изъятия машины при просрочке |
| Потребительский кредит в банке | Доход и кредитная история | Зависит от банка и условий, уточняйте в офисе | Строгий отбор заёмщиков |
| Кредитная карта | Кредитный лимит и история платежей | Зависит от договора, уточняйте у банка | Небольшой лимит для крупных трат |
| Продажа автомобиля | Не требуется, машина переходит покупателю | Определяется рынком и состоянием машины | Утрата транспорта без возможности вернуть его |
Третий вариант, который часто упускают из виду, это продажа автомобиля или его части. Если деньги нужны на короткий срок, а машина не важна для работы, продажа снимает проблему полностью. Заёмщик не платит процентов и не рискует изъятием. Минус очевиден: вернуть транспорт будет сложнее, а цены на подержанные машины могут оказаться ниже ожидаемых.
Четвёртый путь связан с обычными займами у близких или с беспроцентными рассрочками в магазинах. Их условия бывают мягче, но сумма, как правило, меньше, а срок ограничен. Для покупки товара с рассрочкой переплата может отсутствовать вовсе, если платёж внесён в срок.
- Оцените, сколько денег нужно и на какой срок. Если сумма небольшая, а срок короткий, залог может оказаться избыточным.
- Сравните полную стоимость займа в рублях, а не только процент в месяц. Переплата в деньгах покажет реальную цену решения.
- Проверьте, сможете ли вы вносить платежи при задержке дохода. Отсутствие запаса делает залоговый заём опасным.
- Рассмотрите банковский вариант или рассрочку, если доход подтверждён и срок рассмотрения заявки вас устраивает.
Практическое правило простое: залоговый заём стоит рассматривать как инструмент для короткой и понятной задачи, а не как способ финансировать долгие расходы. Если платёж заранее не укладывается в бюджет, лучше отказаться от займа, чем рисковать автомобилем.
Досрочное погашение и продление срока: что проверить в договоре
Закрыть заём раньше срока можно, но возможность и порядок расчёта зависят от конкретного договора, поэтому их стоит уточнить письменно до подписания. Именно в этом пункте чаще всего возникают недопонимания между заёмщиком и компанией.
Срок залогового займа может быть очень разным: от одного месяца до 48 месяцев. Короткий договор означает крупные ежемесячные платежи, зато общая переплата обычно меньше. Длинный график снижает нагрузку на бюджет в каждом месяце, но за время пользования деньгами набегает больше процентов. Выбирая срок, сравните обе стороны, а не только размер платежа.
Досрочный платёж стоит рассматривать как отдельную операцию. Попросите в компании расчёт остатка на конкретную дату и выясните, пересчитываются ли проценты за фактические дни пользования или учитываются полные месяцы. Такой вопрос помогает избежать ситуации, когда вы внесли больше, чем требовалось, а долг всё ещё числится открытым.
- Пункт о досрочном погашении: есть ли он вообще и нет ли штрафа за раннее закрытие.
- Порядок продления: нужно ли подавать заявление и доплачивать ли начисленные проценты.
- Способ подтверждения: какой документ вы получите после полного расчёта.
Продление срока бывает полезным, если доход временно снизился, однако оно почти всегда связано с ростом переплаты. Представьте, что вы берёте заём на шесть месяцев, а потом переносите погашение на двадцать четыре месяца. Иллюстративный пример, не типичный результат: при той же ставке итоговая сумма процентов окажется заметно выше, чем при коротком сроке. Поэтому продление стоит оформлять только тогда, когда вы точно знаете, как будете вносить платежи дальше.
Часто задаваемые вопросы
Можно ли взять заём под ПТС, если машина старше допустимого года выпуска?
Компании обычно устанавливают возрастной предел для принимаемых машин, и если автомобиль старше него, рассчитывать на одобрение сложно. Перед визитом уточните у оценщика, какие года выпуска принимаются именно для вашей марки, и не тратьте время на заявку, которая заведомо не пройдёт.
Что делать после полного погашения, чтобы машина снова стала свободной?
Сразу после последнего платежа запросите у компании документ о закрытии долга и уточните, когда будет снят залог в учёте. Затем проверьте запись самостоятельно, потому что без её снятия продажа или переоформление автомобиля окажутся невозможными.
Чем отличается короткий заём на один месяц от займа на несколько лет?
Короткий срок требует быстро вернуть всю сумму, поэтому ежемесячный платёж выше, но общая переплата обычно меньше. Длинный срок разгружает бюджет каждый месяц, однако деньги дольше находятся в пользовании, и проценты накапливаются на протяжении всего периода.
Можно ли закрыть заём раньше графика без дополнительных расходов?
Ответ зависит от договора: в одних случаях досрочный платёж ничего не стоит, в других предусмотрены ограничения или дополнительные условия. Попросите письменный расчёт остатка на нужную дату и сверьте его с графиком, прежде чем вносить деньги.
Как убедиться, что организация легально работает с залогом автомобиля?
Проверьте, включена ли компания в государственный реестр микрофинансовых организаций Банка России. Также попросите показать лицензию или выписку из реестра и убедитесь, что название в договоре совпадает с названием в документах.
Можно ли продать машину, пока действует залог по займу?
Продать автомобиль с действующим залогом без согласия кредитора не получится, поскольку покупатель не сможет зарегистрировать сделку. Сначала закройте заём и дождитесь снятия обременения, а уже потом ищите покупателя. Условия программ могут меняться, поэтому уточняйте детали в договоре или у специалиста до принятия решения.
Заключение
Заём под ПТС работает там, где нужна сумма на короткий срок и есть уверенность в платежах: деньги выдаются под залог машины, поэтому просрочка или досрочные условия могут сильно повлиять на судьбу автомобиля. Прежде чем подписывать договор, сравните переплату в рублях, а не только процент, и уточните, как рассчитывается остаток.
Практический совет простой: перед визитом в компанию подготовьте документы на машину, попросите письменный график и расчёт остатка на нужную дату, а также проверьте, включена ли организация в реестр микрофинансовых организаций. Если платёж заранее не укладывается в бюджет, лучше поискать другой вариант, чем рисковать автомобилем.
Внимательный подход к условиям помогает принять решение без спешки и избежать неприятных сюрпризов. Возьмите за правило сверять каждую цифру с договором и не подписывать документы, которые вы не поняли до конца, ведь уверенность в своих действиях начинается с грамотной проверки.
Об авторе
Анна Петрова — Эксперт по автоправу
Рекомендации автора носят общий характер — перед применением уточняйте детали самостоятельно.