

Когда деньги нужны за один день, а машина стоит во дворе без дела, владелец часто стоит перед выбором: отдать автомобиль в залог или сразу продать его. Оба варианта быстрые, но они по-разному влияют на кошелёк и на право распоряжаться машиной в будущем.
Ниже разобрано, как устроен заём под залог, сколько он может стоить и где проходят потери при продаже. Отдельно показано, в каких ситуациях имеет смысл выбрать каждый путь, чтобы решение опиралось на цифры, а не на первое предложение.
Короткий ответ
Если автомобиль нужен вам в ближайшие месяцы и есть шанс вернуть деньги, автоломбард чаще выгоднее: вы сохраняете машину, а переплата ограничена сроком займа. Если машина вам больше не нужна, а сумма для задачи велика, продажа обычно дешевле в пересчёте на весь срок, даже с учётом торга.
- Сумма займа зависит от оценки ломбарда и может достигать значительной доли стоимости.
- Проценты в ломбарде ограничены нормативами Банка России; проверьте в договоре полную стоимость займа и ставку в рублях за месяц.
- Договор займа под залог не может длиться больше 1 года.
- При срочной продаже или торгах после невозврата займа цена может оказаться на 20–30% ниже рынка.
- Перед выбором сравните итоговую сумму возврата, а не только размер займа на руки.
Как устроен заём под залог автомобиля и сколько он стоит
Автоломбард выдаёт деньги не за сам автомобиль в полном смысле, а за его залоговую стоимость, которая обычно ниже рыночной. Сумма займа составляет от 50% до 90% от оценки, и конкретная цифра зависит от года выпуска, пробега, состояния кузова и ликвидности модели. Популярные массовые модели оценивают выше, чем редкие, поэтому для одной и той же машины разные ломбарды могут предложить заметно отличающиеся суммы.
Главная статья расходов здесь — процент. Ставка в автоломбардах составляет в пределах нескольких процентов в месяц. Посчитаем условный пример: автомобиль стоит заметную сумму, владелец берёт большую часть от этой суммы. При ставке несколько процентов в месяц ежемесячная переплата составит заметную величину. За полгода это уже значительная сумма, и такой расчёт относится только к процентам, без учёта дополнительных платежей. Это условный пример, а не типичный результат, но он показывает, почему срок займа нужно оценивать заранее.
Срок оформления зависит от ломбарда и комплекта документов; уточняйте его заранее. Владельцу нужны паспорт, свидетельство о регистрации транспортного средства и ПТС, а также проверка отсутствия ограничений и долгов. Если по какой-то причине оформление затягивается, стоит уточнить, сколько будет стоить хранение: ломбард может брать за стоянку от 200 до 300 рублей в сутки, и эти суммы добавляются к общей стоимости займа.
Срок договора под залог имущества не может превышать 1 год, как предусмотрено Федеральным законом № 196-ФЗ «О ломбардах». После даты возврата действует льготный месячный срок, в течение которого заёмщик может выкупить вещь. Реализация возможна только после него, по правилам закона о ломбардах. Оформление перехода права собственности при таком сценарии стоит от 5 000 рублей, и эти расходы тоже нужно учитывать до подписания договора.
Поэтому автоломбард выгоднее тем, кто уверен в возврате в течение нескольких недель или пары месяцев и хочет сохранить машину. Для тех, кто не видит, из чего будет гасить долг, такой заём быстро превращается в дорогой кредит под залог собственного автомобиля.
Продажа машины: сколько можно выручить и где теряются деньги
Продажа автомобиля даёт разовую сумму без процентов и без срока возврата, но выручка зависит от того, как быстро нужны деньги. Если продавать можно спокойно, цена обычно близка к рыночной. Если же продажа срочная, покупатель почти всегда торгуется, и разница с рынком заметно растёт.
Опираясь на базовый пример из предыдущего раздела, сравним две ситуации для машины за 1 200 000 рублей. При спокойной продаже владелец может рассчитывать на сумму, близкую к рыночной, например после торга. При срочной продаже цена может опуститься заметно ниже рынка. Разница возникает не из-за комиссии, а из-за спешки, и именно она чаще всего делает продажу невыгодной.

Ещё одна статья расходов относится к подготовке. Машину лучше продать в чистом виде с полным комплектом документов, и на мойку, полировку мелких сколов и диагностику обычно уходит несколько тысяч рублей. Такие вложения окупаются, потому что покупатель ориентируется на внешний вид и понятную историю автомобиля, а не на предложение, сделанное «с ходу».
Отдельно стоит помнить о сроке. Пока машина продаётся, владелец продолжает платить налог, страховку и держать её в порядке. Если оценивать продажу честно, эти расходы тоже входят в итог, особенно когда объявление висит месяцами.
Как сравнить итоговые суммы: займ, продажа и потери на сроке
Главная ошибка при выборе — сравнивать сумму на руках. Автоломбард выдаёт от 50% до 90% оценки, а продажа приносит близкую к рынку цену, поэтому на первый взгляд продажа всегда выглядит выгоднее. Реальное сравнение строится на другом: сколько денег вы получите сейчас, сколько заплатите за срок и что останется у вас после возврата машины.
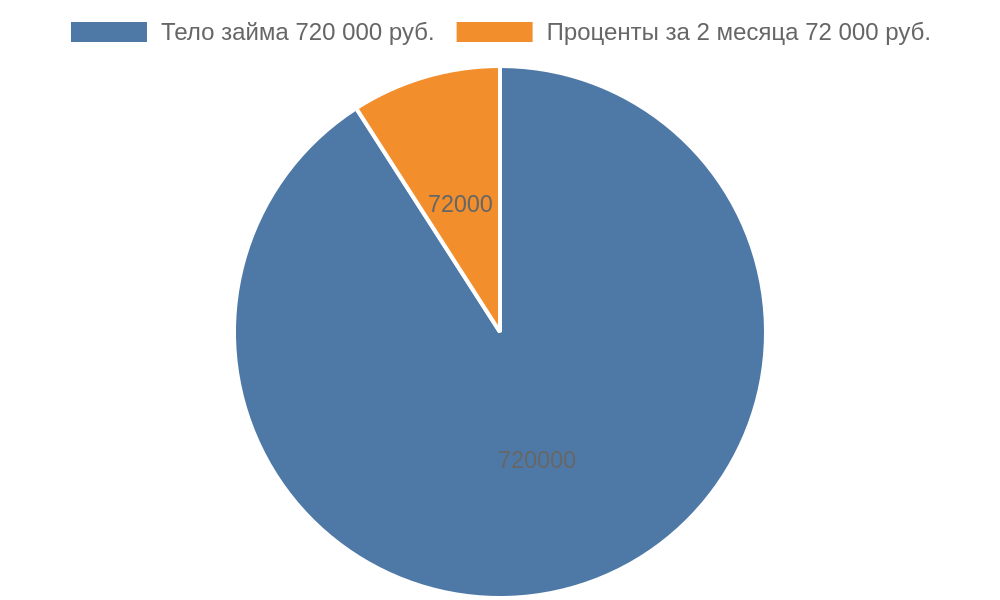
Возьмём условный пример на той же машине за 1 200 000 рублей. Заём в размере 720 000 рублей при ставке 5% в месяц даёт переплату 36 000 рублей в месяц. Если вернуть долг через два месяца, переплата составит 72 000 рублей, а сумма возврата — 792 000 рублей. При залоге в ломбарде автомобиль передаётся на хранение, пользоваться им нельзя. При займе под ПТС машина остаётся у владельца, но это другой правовой режим. Продажа за 1 150 000 рублей даёт больше денег сразу, но вы теряете автомобиль. Такой пример иллюстративный и не является типичным результатом, однако он показывает логику расчёта.
Поэтому выбор зависит от того, нужна ли вам машина дальше. Если она нужна для работы или семьи, потеря автомобиля обходится дороже переплаты за пару месяцев. Если машина простаивает, продажа закрывает вопрос без процентов и без риска, что торги заберут её по низкой цене.
| Вариант | Что получаете сейчас | Что платите или теряете |
|---|---|---|
| Автоломбард на 2 месяца | 720 000 ₽ при оценке 1 200 000 ₽ | 72 000 ₽ переплаты при ставке 5% в месяц |
| Спокойная продажа | около 1 150 000 ₽ | торг и затраты на подготовку, обычно несколько тысяч ₽ |
| Срочная продажа | 840 000–960 000 ₽ | потеря 190 000–310 000 ₽ относительно рынка |
Если заём не удаётся вернуть, ситуация меняется. По договору срок не может превышать 1 год, но и в пределах этого срока просрочка ведёт к реализации залога. Тогда владелец может получить на руки меньше, чем ожидал, а расходы на переход права собственности, от 5 000 рублей, добавляются к потерям.

Когда выгоднее автоломбард, а когда продажа: практические критерии
Выбор лучше принимать по нескольким признакам, а не по ощущению срочности. Первый признак — уверенность в возврате. Если деньги появятся через несколько недель, например после получения премии или продажи другой вещи, автоломбард оставляет машину в ваших руках, а переплата ограничена коротким сроком.
Второй признак — польза автомобиля. Если без машины вы теряете доход или не можете отвозить детей в школу, цена сохранения автомобиля выше переплаты. Если машина стоит без дела, продажа выглядит разумнее, потому что деньги не растут в сумме процентов.
- Сравнивайте итоговую сумму возврата займа с выручкой от продажи за вычетом затрат на подготовку.
- Учитывайте ставку: при 3% в месяц переплата за 2 месяца на 720 000 рублей составит 43 200 рублей, при 10% — 144 000 рублей.
- Проверяйте, сколько стоит хранение на стоянке ломбарда, которое может составлять от 200 до 300 рублей в сутки.
- Если срок займа приближается к году, заранее оцените, сможете ли вы вернуть долг, иначе риск потери машины растёт.
- Не соглашайтесь на первое предложение о покупке, даже если оно сделано срочно: сравните минимум три варианта.
Третий признак — состояние автомобиля. Машина в хорошем состоянии с понятной историей даёт больше шансов на достойную цену при продаже, но и ломбард охотнее выдаст заём. Автомобиль с серьёзными дефектами чаще проигрывает в обоих вариантах, поэтому перед любым решением стоит оценить его честно, глазами и руками, а при сомнениях обратиться к независимому оценщику.
Пошаговый порядок действий до подписания договора или передачи машины
Чтобы не переплатить и не потерять выгоду, сначала соберите документы и посчитайте итоговую сумму, и только потом выбирайте конкретное предложение. Большинство неудачных сделок происходят из-за спешки на последнем шаге, а не из-за ошибки в самом решении.
- Соберите полный комплект: паспорт, ПТС, свидетельство о регистрации (СТС) и все ключи. Если хотя бы одного документа нет, оценка может занять больше времени, и срок сделки сдвигается.
- Проверьте машину на ограничения и штрафы через сервис Госуслуги и официальный раздел ГИБДД. Наличие залога, ареста или долга почти сразу снижает сумму, которую согласится выдать ломбард, и сужает круг покупателей.
- Запросите оценку минимум в трёх местах. Разброс предложений по одной и той же машине нередко составляет десятки тысяч рублей, поэтому первая цифра не должна становиться ориентиром.
- Перед подписанием договора займа запишите итоговую сумму возврата, включая проценты за весь срок и расходы на хранение. Сравните её с выручкой от продажи за вычетом подготовки, которая обычно составляет несколько тысяч рублей.
- Внимательно прочитайте дату возврата и порядок начисления процентов. Именно просрочка чаще всего превращает недорогой заём в дорогой.

Рассмотрим условный пример. Владелец берёт заём 500 000 руб. под 4% в месяц. Ежемесячная переплата составит 20 000 руб. (500 000 × 0,04). Если вернуть деньги через 3 месяца, проценты составят 60 000 руб., а общая сумма возврата окажется 560 000 руб. Это иллюстративный расчёт, а не типичный результат, но он показывает, как быстро растёт переплата, если срок сдвигается на несколько недель.
Заём под залог стоит ровно столько, сколько длится пользование деньгами, поэтому срок возврата надо считать так же внимательно, как и сумму.
Перед продажей у владельца есть другой набор задач. Машину лучше показать покупателю в чистом виде, с понятной историей обслуживания и готовыми документами. Если покупатель видит, что все бумаги на месте, он реже требует дополнительной скидки. Отдельно проверьте, нет ли в объявлении противоречий: пробег, год выпуска и комплектация должны совпадать с ПТС и фактическим состоянием.
Диаграмма ниже показывает, как сумма возврата по займу делится на основной долг и проценты в условном примере из предыдущего раздела. Это наглядно видно, что основная часть возврата приходится на тело займа, но проценты при затягивании срока быстро становятся заметной долей.
Самая частая ошибка выглядит так: владелец рассчитывает вернуть деньги к сроку, но не закладывает запас на непредвиденные траты. Если в последний момент сумма не набирается, приходится просить отсрочку или продлевать договор. В обоих случаях переплата растёт, а пространство для манёвра сокращается. Поэтому, прежде чем брать деньги, стоит честно ответить себе, откуда появятся средства на возврат, и сравнить этот план с датой в договоре.
Альтернативы залогу: как получить деньги, не отдавая машину
Если сумма нужна, а расставаться с автомобилем не хочется, стоит сравнить несколько инструментов. Выбор зависит от размера долга, срока, в котором его получится вернуть, и от того, насколько стабильно поступает доход.
Первый вариант — потребительский кредит без залога. Банк смотрит на доход, кредитную историю и уже существующие платежи, а итоговая стоимость определяется договором, поэтому сравнивать лучше полную сумму переплаты, а не рекламную строку. Главное преимущество в том, что машина остаётся у владельца, и не нужна оценка ломбарда.
Второй вариант — заём у родственников или знакомых. Процентов обычно нет, но неприятности начинаются при задержке. Условия лучше зафиксировать письменно: сумму, дату возврата и порядок передачи денег. Тогда даже личный долг не превращается в затяжной конфликт.
Третий вариант — рассрочка или перенос платежа у поставщика услуги. Если нужна конкретная покупка, например ремонт или оплата сложной работы, иногда удаётся договориться о графике. Новых денег на руки в этом случае не появляется, зато давление на бюджет снижается.
Посмотрим на условный пример, который служит иллюстрацией и не является типичным результатом. Допустим, нужно 300 000 рублей на 4 месяца. Если итоговая переплата по кредиту составит 30 000 рублей, общая сумма возврата будет 330 000 рублей, а ежемесячный платёж — 82 500 рублей (330 000 ÷ 4). Такой платёж нужно сравнить с доходом и обязательными тратами. Если он съедает почти всё, безопаснее искать меньшую сумму или более длинный график.
| Вариант | Нужен ли залог | Чем удобен | Главный риск |
|---|---|---|---|
| Автоломбард | Да, автомобиль и ПТС | Быстрое решение без проверки кредитной истории | Потеря машины при невозврате |
| Потребительский кредит | Нет | Машина остаётся у владельца | Отказ или высокая переплата при слабой кредитной истории |
| Заём у знакомых | Нет | Гибкие сроки и отсутствие процентов | Испорченные отношения при задержке возврата |
| Рассрочка у поставщика | Нет | Платёж разбит на части | Переплата, спрятанная в цене услуги |
Перед тем как выбрать вариант, проверьте несколько вещей. Сравнивайте полную стоимость кредита, включая страховку и комиссии, если они предусмотрены договором. Уточните, есть ли штраф за досрочное погашение. Наконец, оцените, не придётся ли занимать снова, чтобы закрыть предыдущий долг.
- Посчитайте сумму ежемесячного платежа и сверьте её с реальным доходом за вычетом обязательных трат.
- Запросите график платежей в письменном виде и сохраните его до полного закрытия долга.
- Узнайте, как банк или организация поступает при просрочке одного платежа, а не только при полном невозврате.
- Не подписывайте договор, в котором сумма возврата заметно выше обещанной в рекламе без пояснений.
Часто людей подталкивает к залогу именно скорость. Однако короткий срок на оформление не делает договор безопаснее. Если заём нужен на несколько недель, а вернуть его удастся только через полгода, любой вариант быстро станет дорогим. Поэтому имеет смысл сначала определить дату, когда деньги точно появятся, и уже под неё подбирать инструмент, а не наоборот.
Отдельно стоит подумать о частичном решении. Иногда достаточно занять меньшую сумму, закрыть самый срочный платёж и продать ненужные вещи, не трогая автомобиль. Такой подход снижает переплату и оставляет машину в распоряжении семьи, а при необходимости позволяет вернуться к вопросу продажи уже в спокойных условиях.
Что проверить в договоре до подписи: условия, от которых зависит итог
Итоговая стоимость займа определяется не рекламной ставкой, а несколькими пунктами договора, которые обычно читают в последнюю очередь. Ниже перечислено, на что стоит обратить внимание до того, как поставить подпись.
Начните с раздела о неустойке. Иногда просрочка влечёт не только проценты, но и отдельное начисление, поэтому долг растёт быстрее, чем подсказывает простой расчёт. Попросите письменно показать, как будет считаться задолженность, если возврат задержится хотя бы на один день. Излишек выручки сверх долга и процентов по закону возвращается заёмщику, и уточните порядок в договоре.
Далее выясните, кто оплачивает пребывание автомобиля на стоянке. По закону о ломбардах плата за хранение заложенной вещи в льготный период и до её реализации не взимается, а любой иной сбор нужно проверить в договоре. Например, при простое 10 суток и условной плате 400 рублей в сутки накопится 4 000 рублей, которые добавятся к сумме возврата и съедят часть выгоды от займа.
Отдельный блок касается права на выкуп. Уточните, можно ли вернуть машину досрочно, какая сумма для этого понадобится и как рассчитываются проценты за неполный месяц. Формулировки в разных организациях заметно отличаются, поэтому сравнивайте не рекламные обещания, а текст договора.
- Порядок начисления процентов при частичном досрочном погашении.
- Размер неустойки и дата, с которой она начинает действовать.
- Условия, при которых расходы на хранение переходят на владельца.
- Перечень документов, которые остаются у организации на время займа.
Не менее важно зафиксировать состояние машины при передаче. Акт осмотра с фотографиями и перечнем повреждений защищает владельца, если после возврата возникнет спор о царапинах, сколах или неисправностях. Без такого документа доказать исходное состояние автомобиля будет сложно.
Если пункт кажется непонятным, попросите разъяснить его до подписания и не соглашайтесь на устные пояснения вместо записи. Спокойный ответ специалиста и готовность показать нужную строку в тексте — хороший признак. Настораживать должна ситуация, когда договор торопят подписать без чтения.
Часто задаваемые вопросы
Можно ли вернуть деньги раньше срока и получить машину назад?
Досрочное погашение предусмотрено не во всех договорах, поэтому этот пункт стоит проверить до подписания. Попросите в письменном виде расчёт суммы досрочного возврата на конкретную дату. Сравните его с суммой, которая получилась бы при полном сроке, чтобы понять реальную экономию.
Что делать, если к сроку возврата не хватает денег?
Не откладывайте разговор с организацией до последнего дня. Заранее уточните, возможно ли продление и какая доплата для этого потребуется. Учтите, что продление обычно означает новые проценты, а сумма долга пересчитывается заново.
Можно ли получить заём, если по машине ещё есть банковский кредит?
Наличие кредита само по себе не всегда мешает, но автомобиль, находящийся в залоге у банка, обычно не принимают без согласования с кредитором. Сначала узнайте остаток долга и условия снятия обременения. Без этой проверки оценка может быть отклонена, а срок оформления вырастет.
Сколько стоит хранение машины, если ломбард ждёт покупателя?
Затраты на охраняемую стоянку ломбарда составляют 200–300 руб./сутки, и эта сумма может быть перенесена на владельца. Например, 10 суток простоя дают 2 000–3 000 руб. Если такой пункт есть в договоре, включите его в расчёт ещё до подписания.
Что делать, если оценка оказалась ниже ожидаемой?
Сравните предложение с оценками в нескольких местах и попросите расшифровку, где учтены год выпуска, пробег и состояние кузова. Низкая цифра часто связана с ликвидностью модели, а не с отношением оценщика к вашей машине. Если разница заметна, сравните чистую выручку от самостоятельной продажи с условиями займа.
Остаётся ли автомобиль в моём пользовании во время займа?
Это зависит от договора: в одних случаях машину передают на хранение и ездить на ней нельзя, в других условия мягче. Уточните, сохраняется ли право управления и кто отвечает за возможное ДТП в этот период. Не полагайтесь на устные обещания, их сложно доказать.
Заключение
Заём под залог автомобиля выгоден лишь тогда, когда вы точно знаете, как вернёте деньги в срок, и сравнили его с продажей, кредитом и займом у знакомых. Главное правило: считайте полную сумму возврата, а не сумму, которую получите на руки. Перед подписью прочитайте договор целиком, особенно пункты о неустойке, хранении и досрочном выкупе. Если сомневаетесь, попросите письменный расчёт и не принимайте решение под давлением скорости. Выберите вариант, при котором машина и бюджет останутся под вашим контролем, и действуйте спокойно, а не в спешке. Уверенный расчёт сегодня поможет избежать неприятного сюрприза завтра.
Об авторе
Анна Петрова — Эксперт по автоправу
Рекомендации автора носят общий характер — перед применением уточняйте детали самостоятельно.