

Страховой полис, оплаченный на год вперёд, не исчезает вместе с машиной, и оставшиеся дни договора можно частично превратить в деньги. Ниже разобрано, что положено вернуть по обязательному ОСАГО, почему с добровольным КАСКО всё сложнее и какие шаги сделать сразу после сделки.
Короткий ответ
По ОСАГО возврат неиспользованной части премии предусмотрен законом: страховщик считает остаток пропорционально неиспользованным дням и удерживает 23% на ведение дела. Возврат по КАСКО не гарантирован, потому что он зависит от правил вашего договора. Там удержания часто составляют от 20% до 50% стоимости полиса, а в отдельных договорах возврат вовсе не предусмотрен.
- Подавайте заявление как можно раньше, ведь расчёт идёт от даты обращения в страховую компанию.
- По ОСАГО возврат осуществляется в течение 14 календарных дней со дня, следующего за днём получения страховщиком заявления о досрочном расторжении.
- По КАСКО право на возврат и срок выплаты определяются условиями договора и правилами страховщика; если договор молчит о возврате, обязанность по возврату по общему правилу не возникает.
- Перед подачей заявления перечитайте раздел о досрочном прекращении полиса, именно там прописаны удержания.
Возврат по ОСАГО: как считается сумма и что удерживают
Обязательный полис нельзя просто забыть, когда машина уходит новому владельцу. Если вы досрочно расторгаете договор, страховая компания возвращает часть премии за дни, которыми вы уже не пользуетесь. Покупатель оформляет собственный полис, поэтому остаток старого срока оказывается невостребованным, и именно эту часть вам и возвращают.
Расчёт опирается на формулу. Её удобно записать так: сумма возврата равна (N / 365) × долю возмещения в тарифе × P. Доля составляет 78% на возмещение, то есть удержание 22%. Здесь N означает количество неиспользованных дней договора, 365 это полный срок действия полиса в днях, 0,77 представляет собой долю премии, которая остаётся после удержания 23% на ведение дела, а P обозначает полную стоимость полиса, указанную в квитанции.
Для наглядности возьмём иллюстративный пример, не типичный результат. Например, полис стоил сумму по тарифу, а до продажи вы успели проездить часть периода, значит неиспользованных дней осталось значительное количество. Подставляем значения и получаем долю от стоимости. Примерно такая сумма вернутся на ваш счёт, а около 630 ₽ останутся у страховщика как расходы на ведение дела.
Деньги перечисляются на реквизиты, которые вы укажете в заявлении. Неполный комплект документов отодвигает расчёт, поэтому перед подачей стоит проверить, что все бумаги приложены. Дату обращения сохраните, так как от неё считаются неиспользованные дни.
Чем раньше вы обратитесь за возвратом, тем больше дней полиса окажется в вашу пользу, ведь отсчёт ведётся от даты подачи заявления.
КАСКО: почему возврат зависит от договора
Добровольное КАСКО устроено иначе. Закон не обязывает страховщика возвращать премию при продаже, поэтому решающим становится текст вашего договора. При переходе автомобиля к покупателю договор КАСКО может перейти к нему вместе с правами, и тогда продавец не вправе требовать возврат премии. Порядок проверить по договору и судебной практике; рекомендовать заранее согласовать вопрос со страховщиком. Если в правилах возврат прописан, компания обычно удерживает от 20% до 50% стоимости полиса на расходы, а в некоторых программах возврат исключён полностью. Поэтому до подачи заявления откройте правила страхования и найдите раздел о досрочном прекращении.
Если срок возврата не определён ни договором, ни заявлением, страховщик обязан перечислить деньги в течение 7 дней. Учтите, что возврат касается только той части премии, которая соответствует неиспользованному периоду, а сам расчёт компания производит по собственным правилам. Поэтому итоговая сумма по КАСКО может заметно отличаться от расчёта по ОСАГО.
Пример тоже носит illustrative характер. Например, полис КАСКО стоил сумму по тарифу на год, а неиспользована заметная часть срока. Доля неиспользованного периода составит 60000 × 0,4 = 24000 ₽. Если договор предусматривает удержание 20% от стоимости полиса, это 60000 × 0,2 = 12000 ₽. Итог: 24000 − 12000 = 12000 ₽ к возврату. Реальная сумма будет зависеть от вашего договора и правил компании.
Пошагово: что делать после сделки, чтобы не потерять дни полиса
Возврат премии начинается с заявления, а не с расчёта. Чем раньше заявление попадёт в страховую компанию, тем меньше неиспользованных дней останется на вашей стороне. Поэтому порядок действий лучше продумать заранее, пока полис ещё действует и все бумаги находятся под рукой.
Заявление подаёт страхователь, то есть человек, который оплатил полис и значится в нём. Если полис оформлял другой член семьи, уточните у страховщика, кому перечисляются деньги и нужна ли доверенность. Именно эта мелочь чаще всего задерживает выплату, хотя решается она одним звонком.
- Найдите полис и квитанцию об оплате, сверьте номер договора, дату начала действия и сумму премии с тем, что указано в электронном или бумажном варианте.
- Подготовьте копию договора купли-продажи. Он подтверждает, что автомобиль выбыл из вашего владения, и страховщик может запросить его при проверке заявления.
- Заполните заявление о досрочном прекращении договора и укажите реквизиты счёта, на который нужно перечислить деньги. Ошибка в одной цифре счёта возвращает заявление назад и отодвигает расчёт.
- Подайте заявление удобным способом: через личный кабинет, отделение или по почте заказным письмом с уведомлением. Сохраните подтверждение и отметьте дату, потому что от неё считаются неиспользованные дни.
- Уточните у страховщика полный перечень документов. Он может отличаться в зависимости от компании и способа подачи, поэтому опираться на чужой список не стоит.
Отдельно стоит учитывать, что ОСАГО и КАСКО подаются как самостоятельные заявления. Закрыть один договор не означает закрыть второй, а деньги по каждому полису рассчитываются отдельно.
Типичные ошибки, которые стоят денег
Большинство потерь возникает не из-за сложных правил, а из-за промедления и невнимательности. Ниже перечислены ошибки, которые встречаются чаще всего.
- Заявление подаётся через месяц или два после сделки. Каждый такой день означает, что полис уже использован чуть больше, а возвращаемая сумма меньше.
- Не проверены реквизиты счёта или указан счёт, который уже закрыт. Деньги могут вернуться отправителю, а срок расчёта начнёт перетекать на следующий круг переписки.
- Предполагается, что КАСКО возвращается автоматически, как ОСАГО. Для КАСКО решающим остаётся текст договора и правила компании.
- Не сохранено подтверждение подачи. Без него сложно доказать дату обращения, если возникнет спор о сроках.
Как меняется сумма возврата при разном остатке срока
Сумма возврата по ОСАГО зависит от того, сколько дней полиса осталось. Сначала находим неиспользованную часть премии: N / 365 × P. Затем из неё вычитаем удержание 23%. Оставшаяся часть и есть сумма возврата. Это то же самое, что (N / 365) × 0,77 × P, только записанное в другом порядке.
Возьмём полис стоимостью 4000 ₽ и посмотрим, как меняется итог при трёх вариантах остатка. Это иллюстративный пример, не типичный результат, поэтому реальные суммы стоит сверять с расчётом страховщика.
| Неиспользованных дней | Неиспользованная часть премии | Удержание 23% | Сумма возврата |
|---|---|---|---|
| 100 дн. | 1096 ₽ | 252 ₽ | 844 ₽ |
| 200 дн. | 2192 ₽ | 504 ₽ | 1688 ₽ |
| 300 дн. | 3288 ₽ | 756 ₽ | 2532 ₽ |
Для первой строки расчёт выглядит так: 100 / 365 = 0,274; 0,274 × 0,77 = 0,211; 0,211 × 4000 = 844 ₽. Видно, что каждые 100 неиспользованных дней добавляют к возврату примерно 844 ₽ при таком полисе, а не пропорционально всей премии целиком.

Диаграмма ниже показывает, как вся премия делится между возвращаемой долей и удержанием страховщика. Это одна и та же премия, поэтому доли в сумме дают 100%.
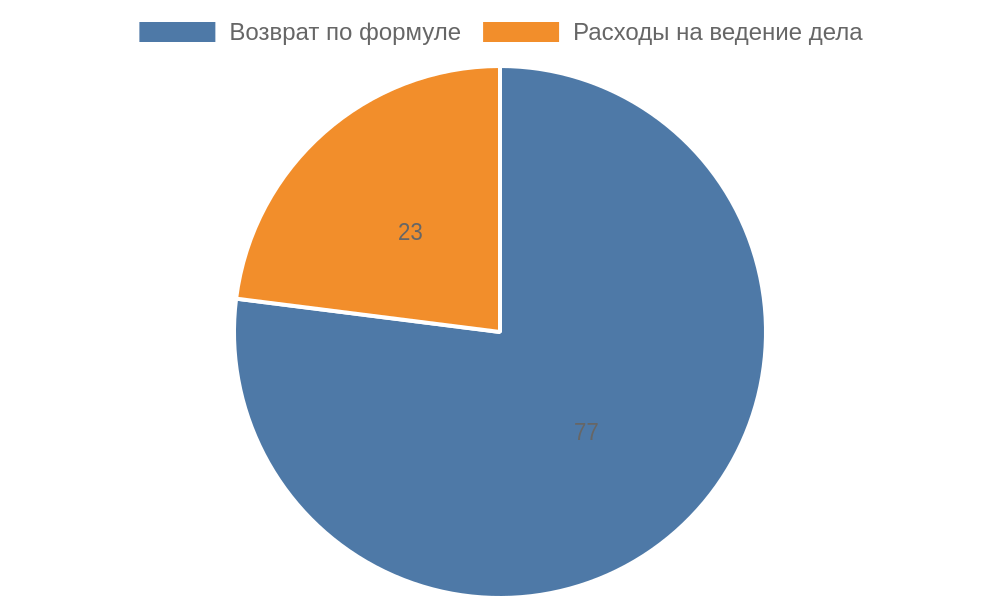
Сумма возврата растёт вместе с остатком срока, но дата подачи заявления задаёт верхнюю границу. Каждый день промедления переводит часть полиса в использованную.
Неустойка и просрочка: на что смотреть внимательно
Если деньги задерживаются, полезно знать, какие последствия для страховщика предусмотрены законом. При просрочке страховой выплаты по ОСАГО компания обязана уплатить неустойку в размере 1% от суммы возмещения за каждый день задержки. Для возврата премии применяется отдельное регулирование. Для суммы 760 ₽ это 7,6 ₽ в день, то есть за десять дней набегает около 76 ₽.
Закон отдельно регулирует просрочку возврата премии при досрочном прекращении договора. Неустойку 1% в день, которая установлена для страховых выплат, не следует путать с этим случаем. Поэтому при задержке сначала запросите у страховщика письменный ответ с указанием даты получения заявления и сроков перечисления.
Если ответа нет или сумма не совпадает с расчётом, имеет смысл сверить свои цифры с формулой из Положения Банка России № 837-П. Заодно проверьте, что удержание составило именно 23% от неиспользованной части, а не от всей премии. Эта разница заметна уже на полисе стоимостью несколько тысяч рублей и превращается в ощутимую сумму у более дорогих договоров.
Что нужно знать, если полис оформлен на другого человека или куплен в рассрочку
Чаще всего за возврат премии отвечает тот, кто указан страхователем в договоре, но в жизни полисы нередко оформляют на родственника, а машину продают уже в другой семье. В таком случае первым делом выясняется, чьи реквизиты будут указаны в заявлении, и есть ли у заявителя право распоряжаться деньгами по договору.
Если договор заключён на одного человека, а платил за него другой, страховщик перечисляет деньги тому, кто значится в полисе. Чтобы перевести сумму на счёт плательщика, понадобится письменное согласие страхователя или доверенность, оформленная по форме, которую компания принимает. Перед отправкой документов уточните требования в конкретном отделении или службе поддержки, потому что формы у разных компаний отличаются.
Отдельная ситуация возникает, если полис оплачивался в рассрочку. Тогда премия фактически внесена не полностью, и возврат рассчитывается уже от той суммы, которая поступила страховщику. Например, если за полис ОСАГО стоимостью 5000 ₽ внесено 2000 ₽ первым взносом, база для формулы составит 2000 ₽, а не 5000 ₽. Проверьте в графике платежей, сколько действительно перечислено, иначе ожидания по сумме окажутся завышенными.
Бывает и обратная ситуация, когда остаток долга по рассрочке ещё не погашен. Задолженность нужно закрыть до расторжения договора, иначе страховщик может удержать сумму из возврата или отказать в расчёте. В этом случае полезно запросить у страховой компании справку о состоянии платежей, а уже затем подавать заявление.
Сравнение ОСАГО и КАСКО при возврате премии
Оба полиса закрываются при продаже машины, но механизм возврата у них разный. Обязательная страховка возвращает деньги по установленной формуле, а добровольная опирается на договор и правила конкретной компании. Понимание этих различий помогает заранее прикинуть, какую сумму стоит ждать и где могут возникнуть сложности.
| Параметр | ОСАГО | КАСКО |
|---|---|---|
| Основание возврата | Федеральный закон № 40-ФЗ и Положение Банка России № 837-П | Условия конкретного договора и правила страховщика |
| Удержание на ведение дела | 23% от неиспользованной части премии | от 20% до 50% стоимости полиса по правилам компании |
| Срок перечисления | 14 календарных дней после полного пакета документов | 7 дней по статье 314 ГК РФ, если срок не указан в договоре или заявлении |
| Пример суммы при полисе 5000 ₽ | около 2110 ₽ при 200 неиспользованных днях | зависит от договора, возможен возврат 0 ₽ |
Из таблицы видно, что при ОСАГО итог предсказуем, потому что расчёт задан нормативом. По КАСКО ту же цифру придётся искать в договоре, и сравнивать предложения разных страховщиков имеет смысл только по одинаковым условиям.
Что делать, если страховщик отказывает или занижает сумму
Отказ или заниженный расчёт встречаются не так часто, но к ним стоит подготовиться заранее. Первое, что нужно сделать, это запросить расчёт в письменном виде с формулой, датой приёма заявления и указанием количества неиспользованных дней. Без этого сложно понять, на чём основана разница.
Проверьте три ключевых числа: дату начала и окончания полиса, дату подачи заявления и сумму удержания. Если компания удержала 23% от всей премии, хотя по закону удержание считается от неиспользованной части, это повод для вопроса. Для полиса ОСАГО ценой 5000 ₽ с 200 неиспользованными днями правильный возврат составит около 2110 ₽, а расхождение в сотни рублей уже требует объяснения.
Письменный расчёт сильнее любого телефонного разговора: он фиксирует цифры и становится основой для претензии.
- Направьте претензию в страховую компанию в письменной форме и приложите копию заявления с отметкой о приёме.
- Если ответ не устраивает, обратитесь в Службу финансового уполномоченного. Этот путь бесплатный и рассчитан на споры с гражданами, а срок рассмотрения обращения обычно составляет несколько недель.
- Для спора по обычной сумме возврата можно подать иск в суд по месту жительства истца. Госпошлина по таким делам невелика, а сумма иска часто не превышает нескольких тысяч рублей.
Как и в других спорах, решающими окажутся документы. Сохраните чек об оплате, копию полиса, подтверждение подачи заявления и всю переписку со страховщиком, тогда аргументы будет проще подкрепить.
Каналы подачи заявления: что выбрать при продаже авто
Заявление о досрочном расторжении можно передать несколькими способами, и выбор влияет на то, как быстро страховщик зафиксирует дату обращения и насколько легко будет доказать её позже. Лучше остановиться на том варианте, который оставляет понятный след и не требует догадок о получении.
Личный кабинет удобен тем, что система сама фиксирует время отправки и выдаёт номер обращения. Однако не все компании принимают через него заявления такого типа, поэтому сначала проверьте раздел с договорами и услугами. Если кабинет не предусматривает прикрепления документов, копии лучше отправить отдельным сообщением или по почте.
Визит в офис даёт возможность сразу получить отметку о приёме на втором экземпляре. Для этого берите с собой оригиналы полиса, паспорт и копию договора купли-продажи. Попросите сотрудника проверить реквизиты счёта до того, как вы уйдёте, ведь исправлять ошибку после подачи придётся через ещё одно обращение.
Почтовое отправление с описью вложения и уведомлением о вручении остаётся самым надёжным вариантом для тех, кто живёт далеко от офиса. Такой конверт доказывает не только дату отправки, но и дату получения, что помогает в споре о сроках.
| Способ подачи | Что понадобится | Сильная сторона | Слабое место |
|---|---|---|---|
| Личный кабинет страховщика | Скан полиса, квитанция, скан договора купли-продажи | Автоматический номер обращения и история переписки | Не все компании принимают заявления о расторжении онлайн |
| Лично в офисе страховщика | Оригиналы полиса, паспорт, копия договора купли-продажи | Отметка о приёме на втором экземпляре прямо на месте | Нужно искать время на поездку и ждать очереди |
| Заказное письмо с уведомлением | Опись вложения, копии документов, реквизиты счёта | Подтверждение отправки и вручения на бумаге | Самый медленный путь, если спешить нет возможности |
Какой бы путь вы ни выбрали, сохраните все подтверждения в одной папке. Снимок экрана с номером обращения, фото отметки из офиса и квитанция с описью пригодятся, если компания будет ссылаться на другую дату поступления.
Как проверить сумму возврата самостоятельно: пример на другом полисе
Прежде чем спорить с расчётом страховщика, полезно прикинуть итог самостоятельно. Для этого достаточно знать стоимость полиса, число неиспользованных дней и коэффициент из формулы, а затем пройти несколько простых действий.
Рассмотрим иллюстративный пример, не типичный результат: полис ОСАГО стоил 3000 ₽, а до продажи автомобиля использовано 115 дней из 365. Значит, неиспользованных дней 250. Сначала определим долю неиспользованного срока: 250 / 365 = 0,685. Затем применим коэффициент 0,77: 0,685 × 0,77 = 0,527. Умножаем на премию: 0,527 × 3000 = 1582 ₽. Это и есть сумма, которую ожидается получить на счёт.
Удержание на ведение дела в таком случае составит примерно 473 ₽ от неиспользованной части, которая равна 2055 ₽ (3000 × 250 / 365). Проверка простая: 2055 − 473 = 1582 ₽. Если в письме страховщика сумма отличается на сотни рублей, сначала сверяйте число дней, потом базу расчёта и только после этого ставьте вопросы.
- Проверьте, от какой суммы взято удержание: от неиспользованной части или от всей премии.
- Сверьте количество дней с датами начала и окончания, указанными в полисе.
- Убедитесь, что в расчёт не включён уже возвращённый ранее взнос по тому же договору.
Такая проверка занимает несколько минут и заранее показывает, стоит ли ждать расхождений. Цифры в ней служат ориентиром: точный итог всегда определяет расчёт конкретной компании по вашему договору.
Что происходит с полисом после продажи и как не остаться без страховки
Прежний полис перестаёт работать для нового владельца, поэтому покупателю нужен собственный договор, оформленный до передачи машины. Досрочное расторжение старого документа и право ездить по нему связаны между собой, и эти процессы не стоит разделять во времени.
Частая ошибка состоит в том, что автомобиль передают в день сделки, а страховку решают оформить потом. Если новый договор начинается позже даты передачи, даже пара дней без полиса создаёт проблемы на дороге. Дату начала нового полиса лучше поставить на день сделки или на день раньше.
Продавцу имеет смысл заранее подготовить комплект бумаг: полис, квитанцию об оплате, договор купли-продажи и паспорт. Покупатель, в свою очередь, получает оригинал нового полиса и хотя бы одну копию. Такой набор ускоряет проверку документов и снимает лишние вопросы при осмотре.
- Сверьте идентификационный номер кузова и госномер в новом полисе с паспортом транспортного средства.
- Проверьте список допущенных водителей и убедитесь, что там нет лишних ограничений.
- Сохраните чек и подтверждение оплаты рядом с документами о продаже.
Если покупатель хочет сохранить прежний уровень защиты, стоит сравнить предложения нескольких страховщиков. Цена зависит от региона, мощности и стажа водителя, поэтому новый полис, например за 4200 ₽ против прежних 3900 ₽, может обойтись иначе. Эта разница на сумму возврата по старому договору не влияет.
Часто задаваемые вопросы
Кому перечислят деньги, если полис оформлен на другого человека?
Деньги уходят на счёт того, кто указан страхователем в договоре. Если платил другой человек, понадобится письменное согласие или доверенность по форме компании, поэтому уточните требования заранее.
Что будет, если подать заявление через несколько недель после продажи?
Расчёт ведётся от даты подачи заявления, поэтому затягивать с обращением не стоит. По ОСАГО деньги приходят в течение 14 календарных дней после того, как компания получила полный пакет документов.
Обязан ли страховщик вернуть деньги по КАСКО, если договор молчит о сроках?
Если ни договор, ни заявление не называют срок, компания должна перечислить деньги в течение 7 дней по статье 314 ГК РФ. Сам факт возврата при этом зависит от условий договора, и в некоторых программах он исключён полностью.
Нужно ли отдавать оригинал полиса при расторжении?
Страховщики обычно просят оригинал или его копию, поэтому уточните этот момент в офисе или в личном кабинете до подачи. Даже если бланк уже передан, сохраните подтверждение приёма заявления с датой.
Как понять, что удержание посчитано правильно?
Для ОСАГО проверьте, что удержание составляет 23% от неиспользованной части премии, а для КАСКО сверьтесь с правилами вашего договора. Если цифры расходятся, попросите письменный расчёт с датами и количеством дней.
Могут ли условия возврата измениться?
Правила страховщиков и условия программ могут меняться, поэтому перед принятием решения сверьтесь с официальной страницей компании или с лицензированным специалистом. Так вы опираетесь на актуальные условия, а не на старую информацию.
Заключение
По ОСАГО возврат части премии предусмотрен законом, а по КАСКО всё зависит от вашего договора, поэтому его стоит перечитать до продажи, а не после. Дата обращения задаёт точку отсчёта для расчёта, и откладывать заявление не стоит.
- Подайте заявление сразу после сделки и сохраните подтверждение с датой.
- Проверьте сумму по формуле и сверьте удержание с правилами своего договора.
- Не оставляйте новый автомобиль без действующего полиса даже на один день.
Теперь у вас есть понятный порядок действий, осталось применить его на практике. Начните с проверки своего полиса уже сегодня: это займёт немного времени, а деньги и спокойствие на дороге сохранятся.
Об авторе
Анна Петрова — Эксперт по автоправу
Рекомендации автора носят общий характер — перед применением уточняйте детали самостоятельно.